
Taxe și impozite locale, la Alba Iulia, mai mari cu 13,8%. Proiectul a trecut cu votul consilierilor locali PNL

Taxe și impozite locale, la Alba Iulia, mai mari cu 13,8%. Proiectul a trecut cu votul consilierilor locali PNL
Astăzi, 20 decembrie, în cadrul ședinței Consiliului Local Alba Iulia, a fost votată creșterea taxelor și impozitelor locale. Astfel, în urma voturilor pozitive din partea consilierilor PNL, începând de anul viitor, albaiulienii vor fi nevoiți să scoate din buzunar cu 13.8% mai mulți bani.
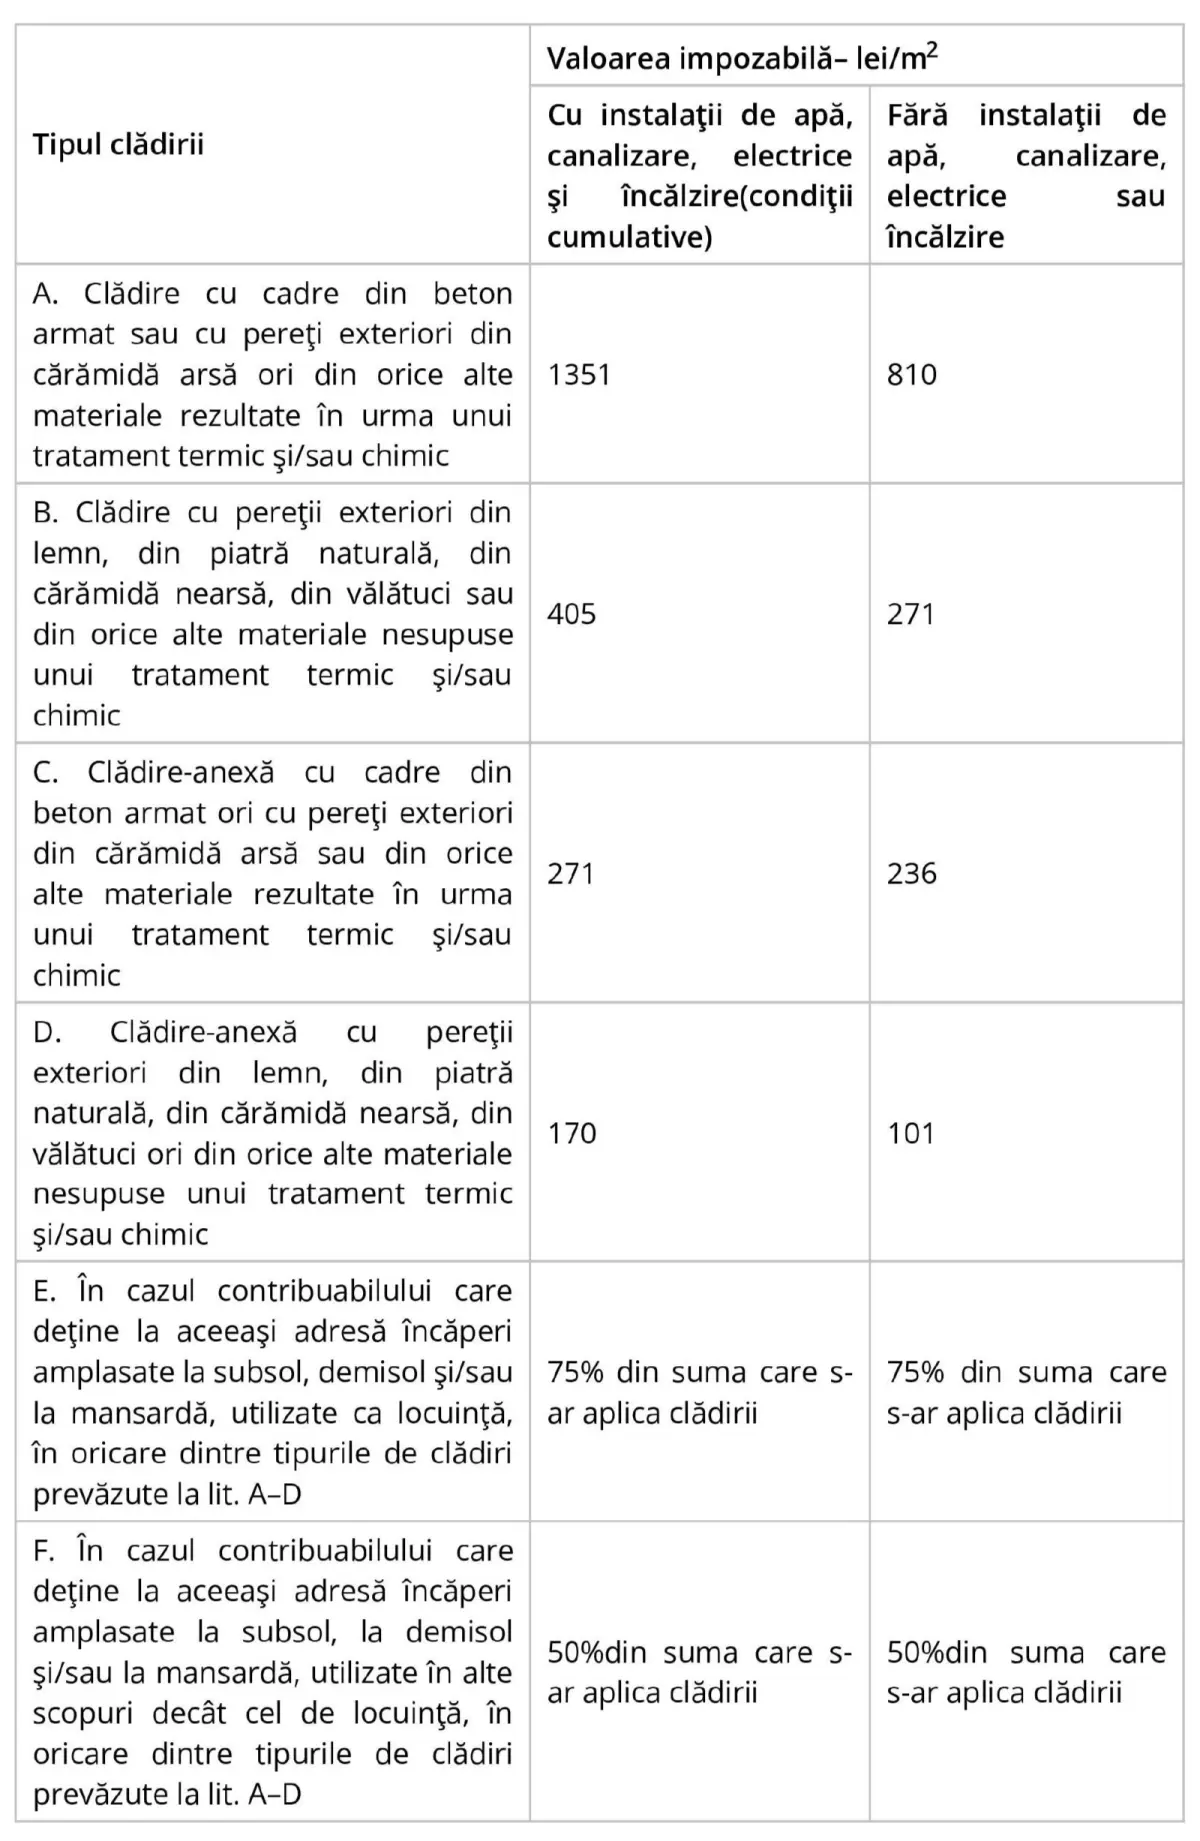
Impozitul și taxa pe clădiri
Calculul impozitului pe clădirile rezidențiale afate în proprietatea persoanelor fizice
Citește și: Tarifele pentru salubrizare stradală şi deszăpezire în Municipiul Alba lulia vor crește: Proiectul de hotărâre, pe masa consilierilor locali
Calculul impozitului/taxei pe clădirile deţinute de persoanele juridice
(1) Pentru clădirile rezidenţiale aflate în proprietatea sau deţinute de persoanele juridice, impozitul/taxa pe clădiri se calculează prin aplicarea cotei de 0,2% asupra valorii impozabile a clădirii, la care se adaugă o cotă adiţională de 50%.
(2) Pentru clădirile nerezidenţiale aflate în proprietatea sau deţinute de persoanele juridice, impozitul/taxa pe clădiri se calculează prin aplicarea unei cote de 1,3% asupra valorii impozabile a clădirii, la care se adaugă o cotă adiţională de 4%.
(3) Pentru clădirile nerezidenţiale aflate în proprietatea sau deţinute de persoanele juridice, utilizate pentru activităţi din domeniul agricol, impozitul/taxa pe clădiri se calculează prin aplicarea unei cote de 0,4% asupra valorii impozabile a clădirii.
(4) în cazul clădirilor cu destinaţie mixtă aflate în proprietatea persoanelor juridice, impozitul se determină prin însumarea impozitului calculat pentru suprafaţa folosită în scop rezidenţial conform alin. (1), cu impozitul calculat pentru suprafaţa folosită în scop nerezidenţial, conform alin. (2) sau (3).
(5) Pentru stabilirea impozitului/taxei pe clădiri, valoarea impozabilă a clădirilor aflate în proprietatea persoanelor juridice, este valoarea de la 31 decembrie a anului anterior celui pentru care se datorează impozitul/taxa şi poate fi:
a) ultima valoare impozabilă înregistrată în evidenţele organului fiscal;
b) valoarea rezultată dintr-un raport de evaluare întocmit de un evaluator autorizat în conformitate cu standardele de evaluare a bunurilor aflate în vigoare la data evaluării;
c) valoarea finală a lucrărilor de construcţii, în cazul clădirilor noi, construite în cursul anului fiscal anterior;
d) valoarea clădirilor care rezultă din actul prin care se transferă dreptul de proprietate. în situaţia în care nu este precizată valoarea în documentele care atestă proprietatea, se utilizează ultima valoare înregistrată în baza de date a organului fiscal;
e) în cazul clădirilor care sunt finanţate în baza unui contract de leasing financiar, valoarea rezultată dintr-un raport de evaluare întocmit de un evaluator autorizat în conformitate cu standardele de evaluare a bunurilor aflate în vigoare la data evaluării;
f) în cazul clădirilor pentru care se datorează taxa pe clădiri, valoarea înscrisă în contabilitatea proprietarului clădirii şi comunicată concesionarului, locatarului, titularului dreptului de administrare sau de folosinţă, după caz.
(6) Valoarea impozabilă a clădirii se actualizează o dată la 5 ani pe baza unui raport de evaluare a clădirii întocmit de un evaluator autorizat în conformitate cu standardele de evaluare a bunurilor aflate în vigoare la data evaluării, depus la organul fiscal local până la primul termen de plată din anul de referinţă. în situaţia depunerii raportului de evaluare după primul termen de plată din anul de referinţă acesta produce efecte începând cu data de 1 ianuarie a anului fiscal următor.
(7) Prevederile alin. (6) nu se aplică în cazul clădirilor care aparţin persoanelor faţă de care a fost pronunţată o hotărâre definitivă de declanşare a procedurii falimentului.
(7A1) Prevederile alin. (6) nu se aplică în cazul clădirilor care sunt scutite de plata impozitului/taxei pe clădiri potrivit art. 8 alin. (1).
(8) în cazul în care proprietarul clădirii nu a actualizat valoarea impozabilă în ultimii 5 ani anteriori anului de referinţă, cota impozitului/taxei pe clădiri este de 5%, cu condiţia ca proprietarul clădirii să fi fost notificat de către organul fiscal competent despre posibilitatea depunerii raportului de evaluare. Notificarea se comunică proprietarului clădirii prin publicarea acesteia în spaţiul privat virtual sau prin poştă, în cazul contribuabililor care nu suntînrolaţi în spaţiul privat virtual. Termenul până la care trebuie comunicată notificarea este 31 octombrie a anului curent pentru impozitul datorat începând cu anul următor. în cazul în care notificarea nu este comunicată până la această dată, impozitul urmează a se calcula prin aplicarea cotei stabilite potrivit alin. (1) sau (2), după caz, asupra valorii impozabile a clădirii.
(9) în cazul în care proprietarul clădirii nu a actualizat valoarea impozabilă în ultimii 5 ani anteriori anului de referinţă, diferenţa de taxă va fi datorată de proprietarul clădirii, cu condiţia ca acesta să fi fost notificat de către organul fiscal competent, în conformitate cu prevederile alin. (8).
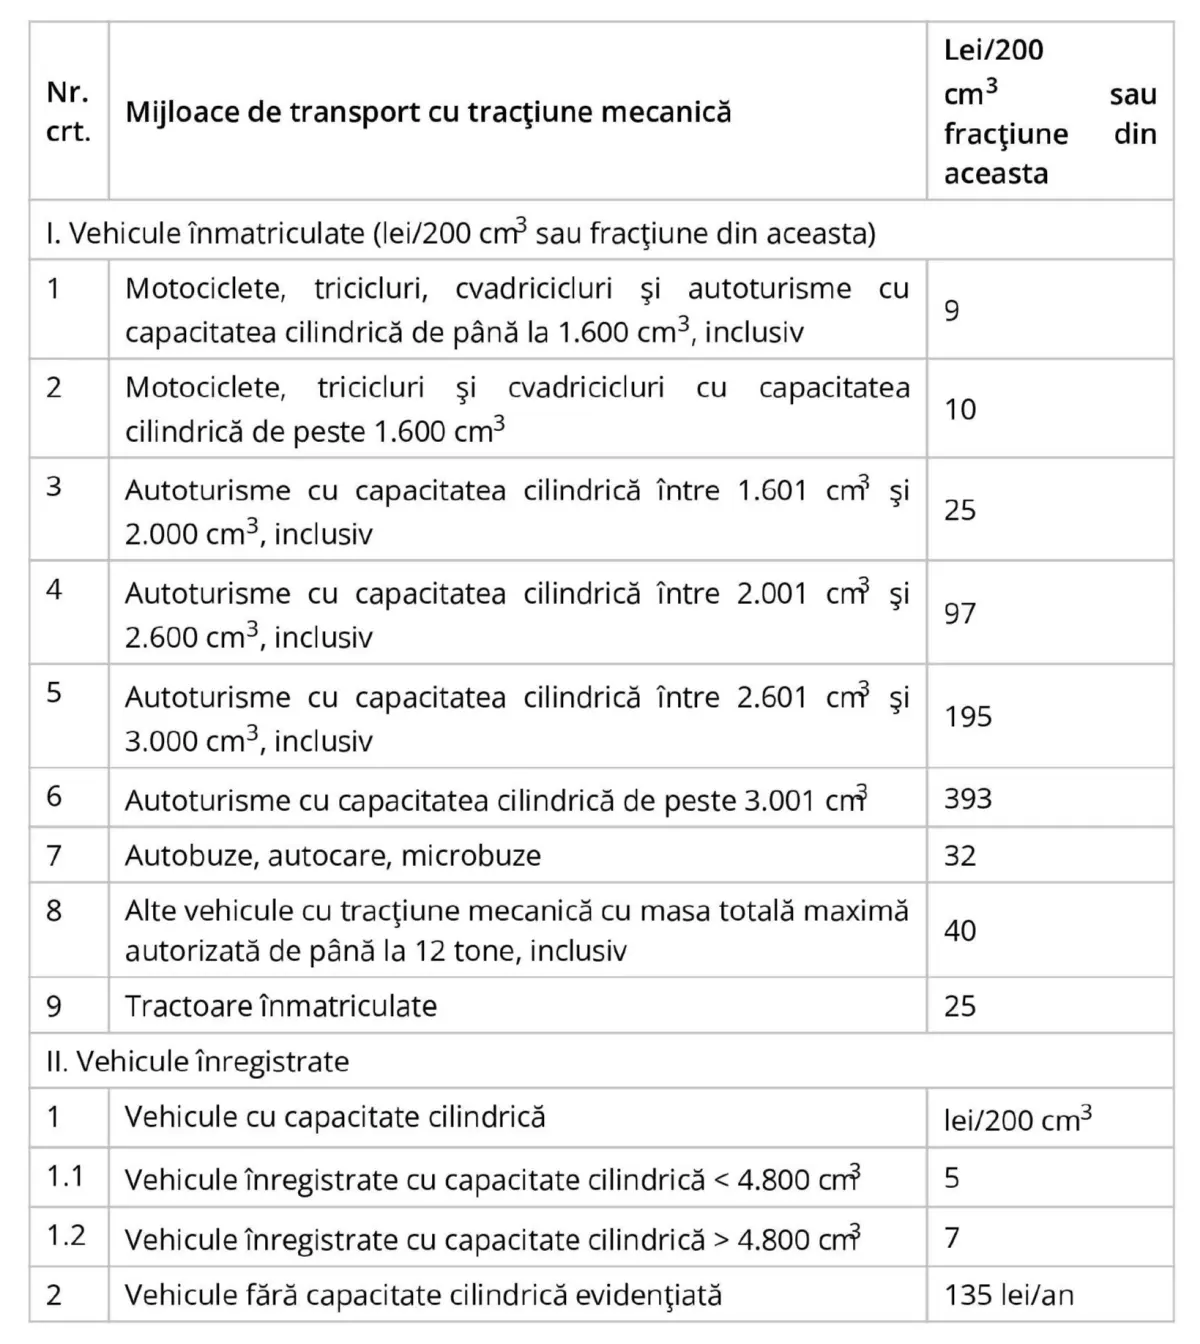
Impozitul pe mijloacele de transport
Secțiune Știri sub articolul principal

Știri recente din categoria Ştirea zilei
Video | Parcul Arini din Sebeș, în transformare! Investiții de 40 de milioane de lei în regenerare urbană, infrastructură verde și pădure urbană. Dorin Nistor: „Indiferent de vârstă, fiecare va avea ce să facă”

Parcul Arini din Sebeș, în transformare! Investiții de 40 de milioane de lei în regenerare urbană, infrastructură verde și pădure urbană. Dorin Nistor: „Indiferent de vârstă, fiecare va avea ce să facă” Parcul Arini din Sebeș se află într-un amplu proces de renovare și revitalizare. Primăria Municipiului Sebeș investește peste 40 de milioane de lei […]
VIDEO | Detalii noi despre șoferul STP arestat preventiv: Ar fi solicitat și stocat imagini explicite de la o minoră de 14 ani și ar fi șantajat-o să se întâlnească cu el
Detalii noi despre șoferul STP arestat preventiv: Ar fi solicitat și stocat imagini explicite de la o minoră de 14 ani și ar fi șantajat-o să se întâlnească cu el Inspectoratul de Poliţie Judeţean Alba a transmis un comunicat care oferă noi detalii cu privire la șoferul STP care a fost arestat preventiv pentru 30 […]
FOTO | 21 de percheziții în Alba și alte județe din țară, dar și în Austria, într-un dosar de furt din patrimoniul arheologic și tăinuire. Ce au descoperit anchetatorii
21 de percheziții în Alba și alte județe din țară, dar și în Austria, într-un dosar de furt din patrimoniul arheologic și tăinuire. Ce au descoperit anchetatorii Polițiștii Direcției de Investigații Criminale și brigăzilor de combatere a criminalității organizate Alba Iulia și Timișoara, împreună cu procurorii Direcției de Investigare a Infracțiunilor de Criminalitate Organizată și […]
Secțiune ȘTIRI RECENTE CATEGORII


Sindicatele avertizează: România ar putea ajunge la proteste de stradă și chiar la grevă generală dacă salariul minim rămâne blocat
Sindicatele avertizează: România ar putea ajunge la proteste de stradă și chiar la grevă generală dacă salariul minim rămâne blocat...

VIDEO | S-a deschis circulația rutieră pe loturile 3 și 4 ale autostrăzii A0 Nord: Șoferii au acum legătură directă între A3 și A2
S-a deschis circulația rutieră pe loturile 3 și 4 ale autostrăzii A0 Nord: Șoferii au acum legătură directă între A3...

Video | Parcul Arini din Sebeș, în transformare! Investiții de 40 de milioane de lei în regenerare urbană, infrastructură verde și pădure urbană. Dorin Nistor: „Indiferent de vârstă, fiecare va avea ce să facă”
Parcul Arini din Sebeș, în transformare! Investiții de 40 de milioane de lei în regenerare urbană, infrastructură verde și pădure...

VIDEO | Detalii noi despre șoferul STP arestat preventiv: Ar fi solicitat și stocat imagini explicite de la o minoră de 14 ani și ar fi șantajat-o să se întâlnească cu el
Detalii noi despre șoferul STP arestat preventiv: Ar fi solicitat și stocat imagini explicite de la o minoră de 14...

Video | Accident rutier la Alba Iulia: Impact între două autoturisme pe strada Vasile Goldiș
Accident rutier la Alba Iulia: Impact între două autoturisme pe strada Vasile Goldiș Un accident rutier a avut loc miercuri,...

Foto | Ștefan Nagy, din Alba Iulia, la 100 de ani: Un secol de viață, o lecție de ambiție și pasiune pentru sport
Ștefan Nagy, din Alba Iulia, la 100 de ani: Un secol de viață, o lecție de ambiție și pasiune pentru...

Foto | USR Alba, la masa deciziilor naționale: Președintele Flaviu Rădițoiu și alți membri au reprezentat filiala la Congresul de la Timișoara
USR Alba, la masa deciziilor naționale: Președintele Flaviu Rădițoiu și alți membri au reprezentat filiala la Congresul de la Timișoara...


Restructurări masive în aparatul de stat: Agențiile și primăriile mici, vizate de comasări / Sorin Grindeanu: „Avem nevoie de reformă reală”
Restructurări masive în aparatul de stat: Agențiile și primăriile mici, vizate de comasări / Sorin Grindeanu: „Avem nevoie de reformă...

Mesaje de Halloween în limba engleză 2026. Texte pentru Sms-uri și urări „înfricoșătoare”
“Trick or treat!” • Mesaje, sms-uri și urări „înfricoșătoare” de Halloween 2026 în limba engleză • mesaje de groază de...

MESAJE de HALLOWEEN 2026. SMS-uri, felicitări, statusuri, mesaje amuzante, înfricoșătoare și mesaje în limba engleză de HALLOWEEN
Mesaje de Halloween 2026 • Felicitări, urări şi statusuri înfricoşătoare • mesaje de groază • mesaje horror • SMS -uri...