
ANAF vrea să incrimineze, din nou, neplata impozitelor reținute de angajatori. În 2015, încadrarea faptei ca infracțiune a fost declarată neconstituțională

Ministerul Finanțelor vrea să modifice Legea privind combaterea evaziunii fiscale, pentru a încadra, din nou, ca infracțiune neplata către buget a impozitelor și contribuțiilor cu reținere la sursă, după ce prevederea a fost declarată neconstituțională, în urmă cu un an, au declarat, pentru Profit.ro, surse oficiale.
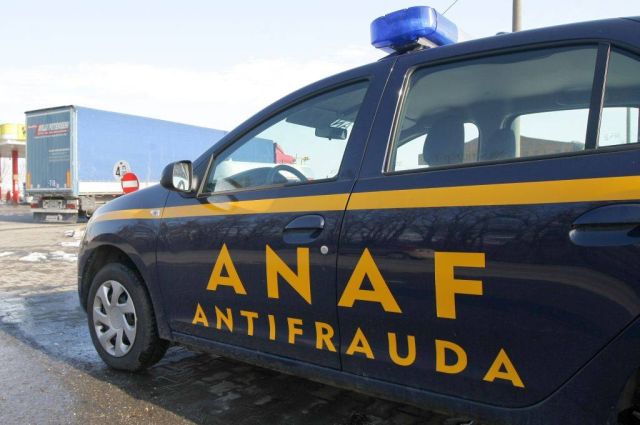 Reținerea și nevărsarea impozitelor și contribuțiilor cu reținere la sursă vor fi reintroduse în categoria infracțiunilor, deoarece s-a constatat că indisciplina la plată a crescut, potrivit surselor Profit.ro. Aceasta în contextul în care un articol care trata ca infracțiune și impunea o pedeapsă cu închisoarea de la 1 la 6 ani pentru reținerea și nevărsarea cu intenție, în cel mult 30 de zile de la scadență, a sumelor reprezentând impozite și contribuții cu reținere la sursă a fost declarat neconstituțional, iar legiuitorii nu au inițiat până în prezent o modificare în acord cu aspectele criticate de Curtea Constituțională.
În primul semestru, veniturile din contribuții la bugetul de pensii au scăzut cu circa un miliard lei față de același interval al anului trecut. Dinamica nu a fost aceeași la impozitul pe venit și la celelalte contribuții de asigurări, care au au avut chiar ușoare majorări. Totuși, sursele citate spun că una dintre cauzele reducerii de încasări la contribuțiile de asigurări sociale (fondul de pensii) este dezincriminarea sustragerii de la plată.
În iulie 2015, Curtea Constituțională a argumentat că impozitele și contribuțiile cu reținere la sursă nu sunt definite, ca motiv pentru declararea ca neconstituțională a articolului menționat.
Astfel, în decizia Curții este arătat că „(…) noțiunea de «impozite sau contribuții cu reținere la sursă» nu este definită. Însă, prin normele infralegale, care au menirea de a aproba modelul și conținutul formularelor utilizate pentru declararea impozitelor, taxelor și contribuțiilor, sunt inventariate impozitele și contribuțiile colectate prin reținere la sursă, iar impozitul pe veniturile din transferul proprietăților imobiliare din patrimoniul personal sau impozitul pe alte venituri ale persoanelor fizice este menționat ca un impozit cu reținere la sursă. Așadar, Curtea reține că obiectul material al infracțiunii nu este configurat prin lege, ci printr-un act administrativ de aplicare a legii al cărui obiect de reglementare vizează, în realitate, un domeniu distinct, respectiv aprobarea modelului și conținutului unor formulare. Or, în ipoteza infracțiunilor, inclusiv a celor reglementate în domeniul fiscal, legiuitorul trebuie să indice în mod clar și neechivoc obiectul material al acestora în chiar cuprinsul normei legale sau acesta să poată fi identificat cu ușurință prin trimiterea la un alt act normativ de rang legal cu care textul incriminator se află în conexiune, în vederea stabilirii existenței/inexistenței infracțiunii”.
În Codul fiscal care a intrat în vigoare de la 1 ianuarie 2016, impozitele și contribuțiile cu reținere la sursă au fost definite la Capitolul I, art 7 astfel:
– reținere la sursă numită și reținere prin stopaj la sursă – metodă de colectare a impozitelor și contribuțiilor sociale obligatorii prin care plătitorii de venituri au obligația, potrivit legii, de a le calcula, reține, declara și plăti;
– impozite și contribuții sociale obligatorii cu reținere la sursă sau reținute prin stopaj la sursă – acele impozite și contribuții sociale reglementate în prezentul cod pentru care plătitorii de venituri au obligația să aplice metoda privind reținerea la sursă sau reținerea prin stopaj la sursă.
Prin urmare, a fost creată baza legală așa cum a solicitat CCR, respectiv definirea printr-un act normativ de rang superior a impozitelor și contribuțiilor cu reținere la sursă, dar trebuie rescris și articolul din legea privind combaterea evaziunii care încadrează fapta ca infracțiune.
Sursa: profit.ro
Secțiune Știri sub articolul principal

Știri recente din categoria Economie
Anunț de mediu – 6 noiembrie 2026: Solicitare obținere acord de mediu pentru proiectul „Sistem stocare a energiei electrice de tip stand-alone Kronospan Sebeș”, propus a fi amplasat în Sebeș, strada Industriilor, Nr. 1
Solicitare obținere acord de mediu pentru proiectul „Sistem stocare a energiei electrice de tip stand-alone Kronospan Sebeș”, propus a fi amplasat în Sebeș, strada Industriilor, Nr. 1 KRONOSPAN TIMBER SRL anunţă publicul interesat asupra depunerii solicitării de emitere a acordului de mediu pentru proiectul „Sistem stocare a energiei electrice de tip stand-alone Kronospan Sebeș”, propus […]
Din Alba, spre piețele internaționale. Produsele din România ajung în peste 75 de țări Cu exporturi de peste 3 miliarde de euro în zece ani, Kronospan Romania ilustrează contribuția reală a industriei de prelucrare a lemnului la balanța comercială a României. Industria de prelucrare a lemnului se numără printre sectoarele care contribuie pozitiv la balanța […]
Anunț de mediu – 3 noiembrie 2026: Decizie etapă de încadrare PUZ „Dezvoltarea infrastructurii verzi-albastre și conservarea biodiversității urbane prin amenajarea malurilor râului Târnava Mare în municipiul Blaj”
Decizie etapă de încadrare PUZ „Dezvoltarea infrastructurii verzi-albastre și conservarea biodiversității urbane prin amenajarea malurilor râului Târnava Mare în municipiul Blaj” UAT MUNICIPIUL BLAJ, cu sediul in Blaj – Piața 1848 nr. 16, titular al PUZ – „DEZVOLTAREA INFRASTRUCTURII VERZI – ALBASTRE ȘI CONSERVAREA BIODIVERSITĂȚII URBANE PRIN AMENAJAREA MALURILOR RÂULUI TÂRNAVA MARE ÎN MUNICIPIUL BLAJ” […]
Secțiune ȘTIRI RECENTE CATEGORII

Primăriile riscă amenzi de 100.000 de lei dacă taie copacii fără avize! Ce reguli trebuie să respecte autoritățile și firmele care intervin pe domeniul public
Primăriile riscă amenzi de 100.000 de lei dacă taie copacii fără avize! Ce reguli trebuie să respecte autoritățile și firmele...

Foto | Premieră în Biserica Ortodoxă Română: Primul preot de origine chineză, hirotonit la Cluj-Napoca. Dionisie Kenan Wang va sluji în misiunea ortodoxă dedicată imigranților din România
Premieră în Biserica Ortodoxă Română: Primul preot de origine chineză, hirotonit la Cluj-Napoca. Dionisie Kenan Wang va sluji în misiunea...

Va putea fi operațională noua companie de transport din Alba Iulia din 8 ianuarie 2027? Ce spune primarul Gabriel Pleșa
Va putea fi operațională noua companie de transport din Alba Iulia din 8 ianuarie 2027? Ce spune primarul Gabriel Pleșa...


Structura Centrală a DNA pune sub semnul întrebării clasarea dispusă de DNA Alba Iulia în dosarul plângerii STP împotriva primarului Gabriel Pleșa: „Nu a fost efectuat niciun act de urmărire penală”
Structura Centrală a DNA pune sub semnul întrebării clasarea dispusă de DNA Alba Iulia în dosarul plângerii STP împotriva primarului...

Video | Întâiul concurs, primul trofeu: Victoria Stan, tânără de 7 ani, din Alba Iulia, premiată pentru interpretarea unei doine la Festivalul-Concurs Național de Muzică „Glas de România“ 2026
Întâiul concurs, primul trofeu: Victoria Stan, tânără de 7 ani, din Alba Iulia, premiată pentru interpretarea unei doine la Festivalul-Concurs...

Cugir: Conducta de apă potabilă din 1974, înlocuită pe 6,9 kilometri. Undă verde pentru proiect din partea Direcției Județene de Mediu Alba
Cugir: Conducta de apă potabilă din 1974, înlocuită pe 6,9 kilometri. Undă verde pentru proiect din partea Direcției Județene de...

1,2 milioane de lei fără TVA pentru canalizare pluvială pe cinci străzi din Cugir și Vinerea: În ce stadiu este proiectul
1,2 milioane de lei fără TVA pentru canalizare pluvială pe cinci străzi din Cugir și Vinerea: În ce stadiu este...

Comuna Ciugud devine asociat în societatea Alba Iulia Transport Local SRL. Cu ce sumă va contribui la capitalul social
Comuna Ciugud devine asociat în societatea Alba Iulia Transport Local SRL. Cu ce sumă va contribui la capitalul social Consilierii...

Mesaje: La mulţi ani Mihai, Mihaela, Gabriel şi Gabriela!
Mesaje: La mulţi ani Mihai, Mihaela, Gabriel şi Gabriela! Felicitări de Sfinții Mihail și Gavril • Urări pentru Mihai și...

Nume care se sărbătoresc de Sfinții Mihail și Gavriil 2026. Peste 1,3 milioane de români își serbează onomastica
Ce nume derivate se sărbătoresc de Sfântul Mihail și Gavriil 2026 Cei care poartă numele de Mihail, Gavril, Mihai, Mihaela,...