
De la 1 ianuarie 2017, se reintroduce impozitul forfetar în turism și alimentaţie publică

Se reintroduce impozitul forfetar în turism și alimentaţie publică
Plenul Camerei Deputaţilor a adoptat o iniţiativă legislativă care reglementează impozitul specific, prin derogare de la Codul fiscal, pentru firmele care desfăşoară activităţi în domeniul hotelier, restaurante, baruri şi care oferă cazare pentru vacanţe. Iniţiativa legislativă adoptată de Camera Deputaţilor reglementează asigurarea cadrului legal privind stabilirea unei noi modalităţi de impozitare aplicate contribuabililor din sectorul turistic, hotelier, restaurante şi alimentaţie publică, în scopul stimulării investiţiilor şi eliminării concurenţei neloiale.
Viitoarea lege ar urma să intre în vigoare de la 1 ianuarie 2017. Impozitul va varia în funcţie de zona în care se află contribuabilul, fiind stabilite 5 categorii distincte de zone, cu coeficienţi de zonă diferiţi: Bucureşti; – 8 poli (Braşov, Cluj, Constanţa, Craiova, Iaşi, Ploieşti, Sibiu, Timişoara); municipiile; oraşele şi staţiunile de interes naţional; zona rurală; Delta Dunării; staţiunile de interes local. Primele 4 categorii sunt împărţite, la rândul lor, fiecare dintre ele, în alte patru zone, în funcţie de distanţa faţă de centrul localităţii. Legea mai introduce şi un coeficient sezonier care se referă la perioada de funcţionalitate a unităţilor de cazare în timpul un ui an: mediul rural; litoralul; Delta Dunării; staţiunile montane; Bucureşti; cei opt poli; municipiile şi oraşele; staţiunile balneare.
Ultimul coeficient este legat de numărul de stele sau de margarete al hotelului sau pensiunii. Prin aplicarea acestor coeficienţi asupra fiecărei unităţi hoteliere sau de alimentaţie publică rezultă valori diferite ale impozitului specific datorat statului, de la o unitate sau alta. În calculul impozitului specific, mai sunt incluse numărul de locuri de cazare, suprafaţa utilă a locaţiei şi coeficientul de ajustare pentru spaţiul tehnic. Vor fi obligaţi la plata impozitului specific acei contribuabili care, la finalul anului în curs, vor avea înscrisă în actele constitutive, ca activitate principală sau secundară, una dintre următoarele activităţi corespunzătoare codurilor CAEN: 5510 – Hoteluri şi alte facilităţi de cazare similare; 5520 – Facilităţi de cazare pentru vacanţe şi perioade de scurtă durată; 5530 – Parcuri pentru rulote, campinguri şi tabere; 5590 – Alte servicii de cazare; 5610 – Restaurante; 5621 – Activităţi de alimentaţie (catering) pentru evenimente; 5629 – Alte servicii de alimentaţie n.c.a.; 5630 – Baruri şi alte activităţi de servire a băuturilor. Toate companiile care au cel puţin unul dintre cele 8 coduri CAEN amintite, indiferent de cuantumul cifrei de afaceri, de ponderea veniturilor obţinute sau de numărul angajaţilor vor plăti, de anul viitor, impozitul specific, cu o singură condiţie: să nu se afle în stare de lichidare.
O reglementare importantă este aceea că firmele care au mai multe unităţi vor putea determina impozitul specific anual prin însumarea impozitului specific aferent fiecărei unităţi calculat conform formulei corespunzătoare codului CAEN. Declararea şi plata impozitului specific se vor efectua semestrial, până la data de 25 inclusiv a lunii următoare semestrului pentru care se datorează impozitul. Mai exact, până la 25 iulie pentru semestrul I şi, respectiv, până la 25 ianuarie pentru semestrul II. Astfel, suma de plată va reprezenta o jumătate din impozitul specific anual. În fine, proiectul de act normativ prevede reguli de aplicare şi pentru contribuabilii care doresc să îşi schimbe sistemul de impozitare. Mai exact, persoanele juridice plătitoare de impozit pe profit/impozit pe veniturile microîntreprinderilor urmează să comunice organelor fiscale teritoriale aplicarea impozitului specific, până la data de 31 martie inclusiv a anului pentru care se plăteşte impozitul specific. În cazul în care, la data de 31 decembrie, inclusiv, firmele nu mai îndeplinesc condiţiile obligatorii pentru plata impozitului specific, atunci vor comunica organelor fiscale teritoriale ieşirea din acest sistem de impunere, până la data de 31 martie inclusiv a anului următor.
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Anunțul făcut de sindicatele din casele teritoriale de pensii: Problemele sistemului informatic nu pot fi imputate personalului de execuție

Anunțul făcut de sindicatele din casele teritoriale de pensii: Problemele sistemului informatic nu pot fi imputate personalului de execuție Poziția vine în urma apariției auditului Curții de Conturi referitor la calcularea și recalcularea drepturilor de pensie, scrie Radio România Actualități. Sindicatul reprezentativ al lucrătorilor din sistemul caselor teritoriale de pensii atrage atenția că problemele constatate […]
95 cazuri de infecţie cu virusul West Nile, înregistrate în acest an: Cinci persoane au decedat
95 cazuri de infecţie cu virusul West Nile, înregistrate în acest an: Cinci persoane au decedat Institutul Național de Sănătate Publică a raportat 95 de cazuri de infecție cu virusul West Nile înregistrate în acest an, cele mai multe fiind depistate în rândul persoanelor cu vârste cuprinse între 60 și 69 de ani. De asemenea, […]
Cum va fi vremea în următoarea perioadă: Sfârșit de septembrie răcoros și maxime peste cele normale în octombrie 2026. Prognoza meteo de la ANM pentru următoarele patru săptămâni
Cum va fi vremea în următoarea perioadă: Sfârșit de septembrie răcoros și maxime peste cele normale în octombrie 2026. Prognoza meteo de la ANM pentru următoarele patru săptămâni Meteorologii ANM au emis vineri, 18 septembrie 2026, prognoza meteo actualizată până la jumătatea lunii octombrie, în intervalul 21.09 – 19.10. Potrivit ANM, în prima săptămână din […]
Secțiune ȘTIRI RECENTE CATEGORII

Anunțul făcut de sindicatele din casele teritoriale de pensii: Problemele sistemului informatic nu pot fi imputate personalului de execuție
Anunțul făcut de sindicatele din casele teritoriale de pensii: Problemele sistemului informatic nu pot fi imputate personalului de execuție Poziția...


95 cazuri de infecţie cu virusul West Nile, înregistrate în acest an: Cinci persoane au decedat
95 cazuri de infecţie cu virusul West Nile, înregistrate în acest an: Cinci persoane au decedat Institutul Național de Sănătate...

Foto | Proiect unic în România: Salvamont Alba, dotat cu o dronă performantă cu termoviziune și zoom optic pentru misiunile de căutare și salvare
Proiect unic în România: Salvamont Alba, dotat cu o dronă performantă cu termoviziune și zoom optic pentru misiunile de căutare...
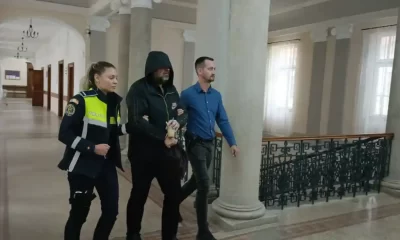

Video | „Procurorul pistolar” Radu Bucurică, adus la Curtea de Apel Alba Iulia: Prelungirea arestării preventive, decisă astăzi de judecători
„Procurorul pistolar” Radu Bucurică, adus la Curtea de Apel Alba Iulia: Prelungirea arestării preventive, decisă astăzi de judecători Radu Bucurică,...


19-20 septembrie 2026 | Radare de WEEKEND în județul Alba: Drumurile monitorizate de Poliția Rutieră la sfârșit de săptămână
19-20 septembrie 2026 | Radare de WEEKEND în județul Alba: Drumurile monitorizate de Poliția Rutieră la sfârșit de săptămână Inspectoratul...

19 septembrie 2026 | Cod galben de ceață în Alba: Vizibilitate redusă, local sub 200 m și izolat sub 50 m. Localitățile vizate
19 septembrie 2026 | Cod galben de ceață în Alba: Vizibilitate redusă, local sub 200 m și izolat sub 50...

Comunicat | Corneliu Mureșan (PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie
Corneliu Mureșan(PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie Siegfried Mureșan premier înseamnă, din punctul meu de vedere,...
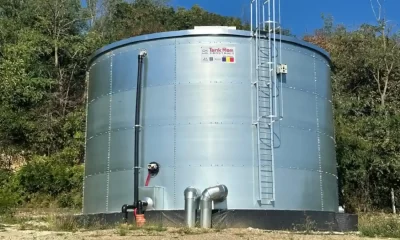

Foto | Îmbunătățirea alimentării cu apă potabilă a comunei Cricău: A fost construit un rezervor suprateran cu capacitatea de 250 mc. Proiect de aproape 600.000 de lei
Îmbunătățirea alimentării cu apă potabilă a comunei Cricău: A fost construit un rezervor suprateran cu capacitatea de 250 mc. Proiect...

Paștele din 2027 vine cu o diferență uriașă între ortodocși și catolici. Când este Învierea Domnului
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea
13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea Ciocolata are, în calendarul...