
Beneficiarii de pensii private Pilon II şi Pilon III îşi pot eşalona încasările, de la 1 aprilie

Autoritatea de Supraveghere Financiară a aprobat un set de norme pentru introducerea, de la 1 aprilie 2018, a plăţilor eşalonate pentru Pilonul II şi III de pensii private. Până în prezent, suma acumulată din contribuţii se plătea numai o dată, integral, la ieşirea în pensie.
 După adoptarea de către ASF, a fost publicată în Monitorul Oficial norma privind „utilizarea activului personal net al participanţilor la pensiile private”, care prevede că, începând cu aprilie 2018, beneficiarii de pensii Pilon II şi III vor putea opta pentru plata unică sau în tranşe (până acum fiind posibilă doar plată unică).
Pentru tranşe, suma va putea fi plătită în rate egale, de minimum 500 de lei lunar, pe maximum 5 ani – cu excepţia ultimei rate, care este reziduală.
Spre exemplu, dacă un pensionabil (Pilon II şi/sau Pilon III) avea acumulată în fondul de contribuţii personale suma de 100.000 de lei, acesta nu putea decât să încaseze 100.000 de lei în momentul ieşirii la pensie; de acum, această sumă se poate eşalona în încasări de minimum 500 de lei lunar, pe 60 de luni (cinci ani), iar ultima rată, reziduală, ar urma să fie, în acest caz, de 70.000 de lei.
Există trei situaţii privind plata pensiilor din Pilon II şi Pilon III: pentru limită de vârstă sau anticipat, apoi pentru invaliditate şi pentru deces.
Pensiile la Pilonul III pot fi plătite după ce beneficiarii îndeplinesc trei condiţii: au împlinit vârsta de 60 de ani, au contribuit cu minim 90 de plăţi lunare şi au în cont o sumă minimă acumulată – care va fi stabilită prin lege.
Spre deosebire de Pilonul I (pensia de la stat, unde banii sunt acumulaţi la bugetul de stat de la actualii contribuabili/angajaţi şi servesc la plată pensiilor actualilor pensionari), pensiile private Pilon II şi III sunt bani acumulaţi într-un cont individual, privat pe numele beneficiarului, şi sunt bani care pot fi transmişi urmaşilon, prin moştenire. Pilonul II de pensii reprezintă bani care se acumulează automat din contribuţiile sociale (CAS) pe care le plătim la stat, însă sunt gestionaţi de către administratori privaţi, iar Pilonul III reprezintă bani pe care contribuabilul trebuie să-i cotizeze din surse proprii şi sunt gestionaţi de administratori privaţi.
sursa: mediafax
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Preşedintele PSD, Sorin Grindeanu: ,,PSD susține refacerea unei majorități stabile alături de PNL și UDMR”

Preşedintele PSD, Sorin Grindeanu: ,,PSD susține refacerea unei majorități stabile alături de PNL și UDMR” Sorin Grindeanu, președintele PSD, a declarat vineri că partidul susține refacerea unei majorități stabile împreună cu PNL și UDMR și că este pregătit să își asume responsabilitatea guvernării. Potrivit lui Grindeanu, o discuţie despre viitorul unei ţări nu se poate […]
Ce este concediul de acomodare: Cine sunt beneficiari în 2026 și cum se calculează indemnizația lunară. Documente necesare
Ce este concediul de acomodare: Cine sunt beneficiari în 2026 și cum se calculează indemnizația lunară. Documente necesare Persoanele care adoptă un copil în România pot beneficia, în condițiile legii, de concediu de acomodare și de o indemnizație lunară calculată în funcție de veniturile pe care le realizat. Perioada de acomodare poate ajunge până la […]
E jale! Economia României, în stagnare: PIB-ul nu a crescut în trimestrul II din 2026, iar consumul populației s-a prăbușit
E jale! Economia României, în stagnare: PIB-ul nu a crescut în trimestrul II din 2026, iar consumul populației s-a prăbușit Economia României a stagnat în trimestrul al doilea din 2026, comparativ cu primele trei luni ale anului, în timp ce datele pentru primul semestru indică o contracție economică. Potrivit datelor provizorii (2) publicate vineri de […]
Secțiune ȘTIRI RECENTE CATEGORII


Preşedintele PSD, Sorin Grindeanu: ,,PSD susține refacerea unei majorități stabile alături de PNL și UDMR”
Preşedintele PSD, Sorin Grindeanu: ,,PSD susține refacerea unei majorități stabile alături de PNL și UDMR” Sorin Grindeanu, președintele PSD, a...

Ce este concediul de acomodare: Cine sunt beneficiari în 2026 și cum se calculează indemnizația lunară. Documente necesare
Ce este concediul de acomodare: Cine sunt beneficiari în 2026 și cum se calculează indemnizația lunară. Documente necesare Persoanele care...

Incidentele antisemite, antirome și xenofobe pot fi raportate pe Platforma Stop Rasism – stoprasism.ro. Cum funcționează
Incidentele antisemite, antirome și xenofobe pot fi raportate pe Platforma Stop Rasism – stoprasism.ro. Cum funcționează Platforma Stop Rasism –...
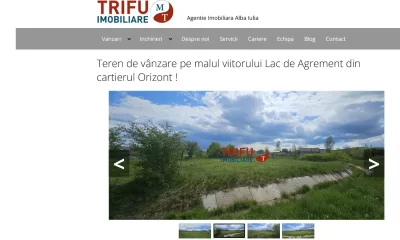

Minunea de la Parcul Alba Iulia Nord: 10 lei/mp pentru expropriați, 100 de euro/mp prin Trifu Imobiliare pentru cei 594 mp ai primarului Pleșa, aflați în vecinătatea parcului și „ratați” în declarația de avere!
Minunea de la Parcul Alba Iulia Nord: 10 lei/mp pentru expropriați, 100 de euro/mp prin Trifu Imobiliare pentru cei 594...

Bărbat de 36 de ani, condamnat la închisoare cu executare după ce a spart geamurile unei agenții de pariuri: Decizie la Judecătoria Sebeș
Bărbat de 36 de ani, condamnat la închisoare cu executare după ce a spart geamurile unei agenții de pariuri: Decizie...
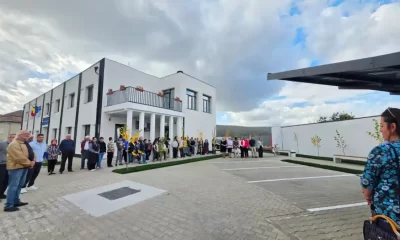

Video | Primăria Mirăslău s-a mutat oficial în „casă nouă”. Primar: „A fost și dorința cetățenilor. Să vină în niște spații adecvate unde să-și rezolve toate doleanțele”
Primăria Mirăslău s-a mutat oficial în „casă nouă”. Primar: „A fost și dorința cetățenilor. Să vină în niște spații adecvate...
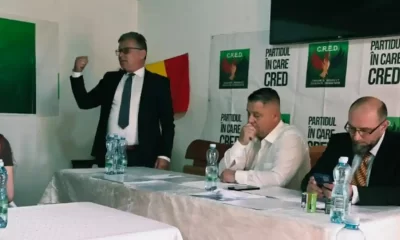

Reconstrucția clasei politice la Alba: Partidul CRED și-a ales conducerea județeană sub coordonarea Secretarului General Liviu Iane
Reconstrucția clasei politice la Alba: Partidul CRED și-a ales conducerea județeană sub coordonarea Secretarului General Liviu Iane Bastionul suveranității și...

Foto | Municipiul Sebeș, parteneriat educațional cu Universitatea „1 Decembrie 1918” din Alba Iulia
Municipiul Sebeș, parteneriat educațional cu Universitatea „1 Decembrie 1918” din Alba Iulia Marți, 29 septembrie 2026, Primăria Municipiului Sebeș a...

2 octombrie 2026: Dan Spătaru, „Regele aplauzelor”, ar fi împlinit astăzi 87 de ani
2 octombrie 2026: Dan Spătaru, „Regele aplauzelor”, ar fi împlinit astăzi 87 de ani Pe 2 octombrie 1939 s-a născut...

NOSTALGIA revine la Cluj-Napoca. „Balul Bobocilor” transformă BT Arena într-o uriașă petrecere Retro-Disco-Future
NOSTALGIA revine la Cluj-Napoca. „Balul Bobocilor” transformă BT Arena într-o uriașă petrecere Retro-Disco-Future, în 31 octombrie NOSTALGIA revine în această...