
BNR majorează rata dobânzii monetare. Cu cât cresc ratele românilor după decizia lui Mugur Isărescu

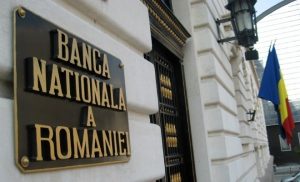
BNR a decis să majoreze rata dobânzii monetare la 2,25% pe an de la 2% pe an, mişcare ce se preconizează că va conduce la o creştere a ratelor aferente creditelor ipotecare în lei cu circa 30 de lei, faţă de nivelul actual.
Dobânda ROBOR cu scadenţă la trei luni, în funcţie de care se calculează ratele la creditele Prima Casă, a ajuns ieri la 2,03%, nivel atins ultima dată în 10 ianuarie. În cazul, probabil, în care acest indicator va creşte la 2,25%, românii vor plăti în plus la rată circa 30 de lei, faţă de nivelul actual.
 Revista Capital a calculat efectele majorării dobânzilor luând ca reper un împrumut Prima Casă pe 30 de ani în valoare de 267.900 de lei (echivalentul a 57.000 de euro), valoarea maximă admisă pentru achiziţia de apartamente vechi. Cei aproximativ 200.000 de români care beneficiază în prezent de garanţia statului ştiu că ratele lor se actualizează o dată la trei luni în funcţie de dobânda ROBOR la trei luni.
O creştere a dobânzii ROBOR la 2,25% ar conduce la o majorare a ratelor cu circa 50 de lei, comparativ cu nivelul indicatorului din urmă cu trei luni. Mugur Isărescu, guvernatorul BNR, a şi declarat că împrumuturile în lei se vor scumpi marginal.
”ROBOR-ul la trei luni, cel care influenţează rata dobânzilor la creditele în lei, va urma într-o anumită perioadă de timp majorarea de astăzi, iar creditele în lei se vor scumpi marginal. Majorările nu sunt de amploare. Dacă ne gândim la nivelul istoric pe care l-a avut rata dobânzii la creditele în lei, aceasta s-a situat la 5-6%“, a spus Isărescu.
Diferenţa dintre o rată lunară constituită pe baza unui ROBOR de 2,25% şi una care are ca bază valoarea minimă, de 0,68%, atinsă de acest indicator în octombrie anul trecut, este de circa 210 lei. Mai mult, în ipoteza în care rata dobânzii interbancare ar urca, din nou, la un maxim de 6%, românii vor suporta o majorare de circa 630 de lei, comparativ cu nivelul de astăzi.
Calculele sunt valabile dacă debitorul se află în prima etapă de plată a împrumutului, când dobânda cântăreşte cel mai mult în rata lunară şi este valabil pentru toţi beneficiarii Prima Casă, deoarece creditele lor în lei au o vechime de numai patru ani şi jumătate.
Sursa: capital.ro
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Video | Călin Georgescu a fost ridicat de DIICOT. Percheziții într-un dosar de înșelăciune cu prejudiciu de peste 1,1 milioane de euro

Călin Georgescu a fost ridicat de DIICOT. Percheziții într-un dosar de înșelăciune cu prejudiciu de peste 1,1 milioane de euro Polițiștii Structurii Centrale, împreună cu cei ai Direcției de Investigații Criminale din cadrul IGPR, au efectuat luni, 21 septembrie, cinci percheziții domiciliare în București și în localitățile Mogoșoaia, Ciolpani și Buftea, într-un dosar care vizează […]
Ajutorul de încălzire pentru iarna 2026–2027: Beneficiari, venituri, sume și documente nesesare. Care este termenul limită pentru depunerea cererii
Ajutorul de încălzire pentru iarna 2026–2027: Beneficiari, venituri, sume și documente nesesare. Care este termenul limită pentru depunerea cererii Românii cu venituri reduse se pot deja pregăti pentru depunerea cererilor privind ajutorul pentru încălzirea locuinței în iarna 2026–2027. Sprijinul nu este acordat automat, chiar dacă solicitantul îndeplinește condițiile referitoare la venit. Cererea și declarația pe […]
Investițiile străine în România, prăbușire cu 80% comparativ cu 2025. Economist: ,,Suntem la un pas de a începe să ne împrumutăm de la cămătari, iar cămătarul principal pentru țări se numește FMI”
Investițiile străine în România, prăbușire cu 80% comparativ cu 2025. Economist: ,,Suntem la un pas de a începe să ne împrumutăm de la cămătari, iar cămătarul principal pentru țări se numește FMI” Investițiile străine, prăbușire cu 80% comparativ cu 2025, scrie economistul Radu Georgescu într-o postare recentă. Acesta este de părere că ,,România este la […]
Secțiune ȘTIRI RECENTE CATEGORII

Video | Călin Georgescu a fost ridicat de DIICOT. Percheziții într-un dosar de înșelăciune cu prejudiciu de peste 1,1 milioane de euro
Călin Georgescu a fost ridicat de DIICOT. Percheziții într-un dosar de înșelăciune cu prejudiciu de peste 1,1 milioane de euro...

Ajutorul de încălzire pentru iarna 2026–2027: Beneficiari, venituri, sume și documente nesesare. Care este termenul limită pentru depunerea cererii
Ajutorul de încălzire pentru iarna 2026–2027: Beneficiari, venituri, sume și documente nesesare. Care este termenul limită pentru depunerea cererii Românii...


„Târgul de Crăciun” și „Târgul de Paște” se mută în Piața Cetății: Patinoar în curtea Palatului Principilor, 40 de căsuțe și scenă. Când se dă startul evenimentelor
„Târgul de Crăciun” și „Târgul de Paște” se mută în Piața Cetății: Patinoar în curtea Palatului Principilor, 40 de căsuțe...

Video | De la mocăniță la „Mocana” de azi: 130 de ani de trafic feroviar între Alba Iulia și Zlatna
De la mocăniță la „Mocana” de azi: 130 de ani de trafic feroviar între Alba Iulia și Zlatna O linie...

Foto | Incendiu la Poșaga de Jos, noaptea trecută: O anexă gospodărească, folosită ca adăpost pentru animale, s-a făcut scrum
Incendiu la Poșaga de Jos, noaptea trecută: O anexă gospodărească, folosită ca adăpost pentru animale, s-a făcut scrum Un incendiu...


Incendiu la o șură din Poșaga de Sus: Intervin pompierii din Câmpeni și din Turda
Incendiu la o șură din Poșaga de Sus: Intervin pompierii din Câmpeni și din Turda Un incendiu a izbucnit duminică...

Lucian Mândruță, mesaj tranșant după desemnarea Siegfried Mureșan ca premier: „România toată ar câștiga să-l aibă premier. Și pesediștii. Și suveraniștii. Toți.”
Lucian Mândruță, mesaj tranșant după desemnarea Siegfried Mureșan ca premier: „România toată ar câștiga să-l aibă premier. Și pesediștii. Și...

Comunicat | Corneliu Mureșan (PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie
Corneliu Mureșan(PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie Siegfried Mureșan premier înseamnă, din punctul meu de vedere,...

Ce parfumuri a purtat Regina Maria: Făcea reclamă la Mon Boudoir în 1922, dar ar fi preferat unul de violete indiene, primit de la un Maharajah. Legenda parfumului care persistă pe holurile de la Pelișor
Ce parfumuri a purtat Regina Maria: Făcea reclamă la Mon Boudoir în 1922, dar ar fi preferat unul de violete...

Paștele din 2027 vine cu o diferență uriașă între ortodocși și catolici. Când este Învierea Domnului
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...