
Înregistrarea persoanelor fizice în scopuri de TVA

Toate persoanele fizice care desfăşoară activităţi economice, iar într-un an depăşesc plafonul de scutire de 119.000 lei, devin automat plătitoare de TVA. Eşti considerat persoană impozabilă dacă desfăşori, în mod independent şi indiferent de loc, activităţi economice, oricare ar fi scopul sau rezultatul acestor activităţi. Activităţile economice cuprind activităţile producătorilor, comercianţilor sau prestatorilor de servicii, inclusiv activităţile extractive, agricole şi activităţile profesiilor libere sau asimilate acestora. Constituie activitate economică şi exploatarea bunurilor corporale sau necorporale în scopul obţinerii de venituri cu caracter de continuitate. Nu se consideră a fi activitate independentă situaţia în care angajaţii sau oricare alte persoane sunt legate de angajator printr-un contract individual de muncă sau prin orice alte instrumente juridice care creează un raport angajator/angajat în ceea ce priveşte condiţiile de muncă, remunerarea sau alte obligaţii ale angajatorului.
lCategorii de persoane fizice care intră sub incidenţa TVA
Sunt persoane impozabile (în sensul TVA): lpersoanele fizice care nu au devenit deja persoane impozabile pentru alte activităţi şi care realizează o activitate economică din exploatarea bunurilor corporale sau necorporale, dacă acţionează ca atare, de o manieră independentă, şi activitatea respectivă este desfăşurată în scopul obţinerii de venituri cu caracter de continuitate. Persoanele fizice nu realizează o activitate economică în sfera de aplicare a taxei atunci când obţin venituri din vânzarea locuinţelor proprietate personală sau a altor bunuri care au fost folosite de către acestea pentru scopuri personale. lpersoanele fizice care obţin venituri din activităţi independente, precum: venituri comerciale, venituri din profesii libere şi venituri din drepturi de proprietate intelectuală, realizate în mod individual şi/sau într-o formă de asociere, inclusiv din activităţi adiacente, dacă nu sunt scutite de TVA. Veniturile comerciale reprezintă veniturile din fapte de comerţ ale contribuabililor, din prestări de servicii, precum şi din practicarea unei meserii. Constituie venituri din profesii libere veniturile obţinute din exercitarea profesiilor de avocat, notar, auditor financiar, consultant fiscal, expert contabil, contabil autorizat, consultant de plasament în valori mobiliare, arhitect sau a altor profesii reglementate, desfăşurate în mod independent, în condiţiile legii. Veniturile din valorificarea sub orice formă a drepturilor de proprietate intelectuală provin din brevete de invenţie, desene şi modele, mostre, mărci de fabrică şi de comerţ, procedee tehnice, know-how, din drepturi de autor şi drepturi conexe dreptului de autor şi altele asemenea. Persoanele impozabile au obligaţia să solicite atribuirea codului de înregistrare în scopuri de TVA dacă în cursul unui an calendaristic ating sau depăşesc plafonul de scutire de 35.000 euro, în termen de 10 zile de la sfârşitul lunii în care au atins sau au depăşit acest plafon. Codul de înregistrare în scopuri de TVA este valabil începând cu prima zi a lunii următoare celei în care persoana impozabilă solicită înregistrarea în cazul depăşirii plafonului de scutire prevăzut de Codul Fiscal. Contribuabilii înregistraţi în scopuri de TVA şi care ulterior înregistrării respective desfăşoară exclusiv operaţiuni ce nu dau dreptul la deducere vor solicita anularea înregistrării în termen de 15 zile de la încheierea lunii în care se desfăşoară exclusiv operaţiuni fără drept de deducere. Dacă aceştia îşi încetează activitatea economică vor solicita anularea înregistrării în scopuri de TVA în termen de 15 zile de la data documentelor ce evidenţiază acest fapt. Organele fiscale competente pot anula din oficiu înregistrarea unei persoane în scopuri de TVA în cazul persoanelor impozabile care figurează în lista contribuabililor declaraţi inactivi, precum şi a persoanelor impozabile în inactivitate temporară. Anularea înregistrării în scopuri de TVA a unei persoane nu o exonerează de răspunderea care îi revine pentru orice acţiune anterioară datei anulării şi de obligaţia de a solicita înregistrarea în condiţiile prezentate. (A.D.T.)
Secțiune Știri sub articolul principal

Știri recente din categoria Economie
Din Alba, spre piețele internaționale. Produsele din România ajung în peste 75 de țări Cu exporturi de peste 3 miliarde de euro în zece ani, Kronospan Romania ilustrează contribuția reală a industriei de prelucrare a lemnului la balanța comercială a României. Industria de prelucrare a lemnului se numără printre sectoarele care contribuie pozitiv la balanța […]
Anunț de mediu – 3 noiembrie 2026: Decizie etapă de încadrare PUZ „Dezvoltarea infrastructurii verzi-albastre și conservarea biodiversității urbane prin amenajarea malurilor râului Târnava Mare în municipiul Blaj”
Decizie etapă de încadrare PUZ „Dezvoltarea infrastructurii verzi-albastre și conservarea biodiversității urbane prin amenajarea malurilor râului Târnava Mare în municipiul Blaj” UAT MUNICIPIUL BLAJ, cu sediul in Blaj – Piața 1848 nr. 16, titular al PUZ – „DEZVOLTAREA INFRASTRUCTURII VERZI – ALBASTRE ȘI CONSERVAREA BIODIVERSITĂȚII URBANE PRIN AMENAJAREA MALURILOR RÂULUI TÂRNAVA MARE ÎN MUNICIPIUL BLAJ” […]
Comunicat de presă – 29 octombrie 2026: Lansare proiect „Dezvoltarea societății SC Bonterm SRL”
DATA: 29.10.2026 Comunicat lansare proiect DEZVOLTAREA SOCIETATII BONTERM S.R.L. Scopul proiectului: Obiectivul general al proiectului consta in intensificarea cresterii sustenabile si competitivității economice a firmei in domeniul fabricarii de de usi si ferestre din metal prin achizitionarea unor echipamente eficiente energetic, prietenoase cu mediul, crearea de locuri noi de munca, inclusiv prin investitii productive dar si in […]
Secțiune ȘTIRI RECENTE CATEGORII

Când vor fi alimentate și activate cardurile pentru prima de carieră didactică: Cine beneficiază de cei 1.500 lei
Când vor fi alimentate și activate cardurile pentru prima de carieră didactică: Cine beneficiază de cei 1.500 lei Beneficiarii eligibili...


Sindicatele avertizează: România ar putea ajunge la proteste de stradă și chiar la grevă generală dacă salariul minim rămâne blocat
Sindicatele avertizează: România ar putea ajunge la proteste de stradă și chiar la grevă generală dacă salariul minim rămâne blocat...
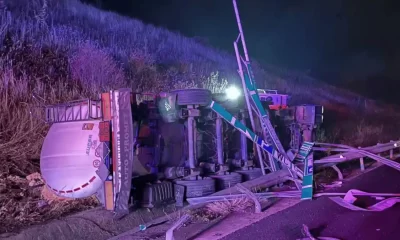

Update video | Accident grav pe autostrada A1, pe sensul Sebeș – Sibiu: O cisternă încărcată cu acid sulfuric, implicată. O persoană, încarcerată
Accident grav pe autostrada A1, pe sensul Sebeș – Sibiu: O cisternă încărcată cu acid sulfuric, implicată. O persoană, posibil...


Stație de pompare îngropată, pentru ca în două comune din Alba apa potabilă să ajungă la rezervor și în verile secetoase: În ce stadiu este proiectul
Stație de pompare îngropată, pentru ca în două comune din Alba apa potabilă să ajungă la rezervor și în verile...
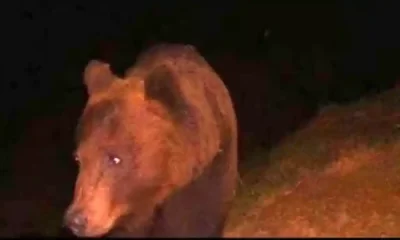

Prezența unui urs, semnalată în Cugir: A fost emis mesaj RO-ALERT pentru locuitorii din zonă
Prezența unui urs, semnalată în Cugir: A fost emis mesaj RO-ALERT pentru locuitorii din zonă În orașul Cugir a fost...

Video | Urs filmat pe o stradă din Aiud: A fost emis mesaj RO-ALERT
Prezența unui urs, semnalată pe o stradă din Aiud: A fost emis mesaj RO-ALERT Prezența unui urs a fost semnalată...

Blaj: O nouă rețea de canalizare pluvială va muta pe domeniul public conductele care trec acum prin proprietate privată
Blaj: O nouă rețea de canalizare pluvială va muta pe domeniul public conductele care trec acum prin proprietate privată A...

Foto | USR Alba, la masa deciziilor naționale: Președintele Flaviu Rădițoiu și alți membri au reprezentat filiala la Congresul de la Timișoara
USR Alba, la masa deciziilor naționale: Președintele Flaviu Rădițoiu și alți membri au reprezentat filiala la Congresul de la Timișoara...

Mesaje de Halloween în limba engleză 2026. Texte pentru Sms-uri și urări „înfricoșătoare”
“Trick or treat!” • Mesaje, sms-uri și urări „înfricoșătoare” de Halloween 2026 în limba engleză • mesaje de groază de...

MESAJE de HALLOWEEN 2026. SMS-uri, felicitări, statusuri, mesaje amuzante, înfricoșătoare și mesaje în limba engleză de HALLOWEEN
Mesaje de Halloween 2026 • Felicitări, urări şi statusuri înfricoşătoare • mesaje de groază • mesaje horror • SMS -uri...