
Amenzile pot fi eşalonate la plată

Guvernul a modificat recent actul normativ care dă posibilitatea contribuabililor să opteze pentru eşalonarea obligaţiilor fiscale. Astfel, s-au introdus noi categorii de obligaţii fiscale care pot fi eşalonate la plată, chiar dacă până acum nu puteau beneficia de acest regim. Printre acestea se numără amenzile, care vor putea fi eşalonate pe o perioadă de cel mult 5 ani. Noile reglementări au intrat deja în vigoare. OUG 29/2011, prin care s-a dat posibilitatea contribuabililor să opteze pentru eşalonarea obligaţiilor fiscale, pe o perioadă de cel mult 5 ani, a fost modificată recent de Guvern prin OUG 24/2012. OUG 29/2011 prevede că, pentru obligaţiile fiscale administrate de ANAF, organele fiscale competente pot acorda, la cererea contribuabililor (persoane fizice sau juridice de drept public sau privat, indiferent de modul de organizare), înlesniri sub forma eşalonării la plată, pe o perioadă de cel mult 5 ani. Eşalonarea la plată se acordă pentru toate obligaţiile fiscale administrate de ANAF, înscrise în certificatul de atestare fiscală. Totuşi, prevederile OUG 29/2011 nu se aplicau asupra tuturor obligaţiilor fiscale restante, fiind excluse, printre altele, amenzile de orice fel care reprezintă venit la bugetul de stat şi obligaţiile fiscale de a căror plată depinde acordarea sau menţinerea unei autorizaţii, acord ori alt act administrativ similar. Prin OUG 24/2012, Guvernul a abrogat aceste prevederi, astfel încât de acum se pot eşalona la plată şi amenzile, dar şi obligaţiile fiscale de a căror plată depinde acordarea sau menţinerea unei autorizaţii. Guvernul a stabilit şi un regim special de eşalonare pentru obligaţii fiscale de a căror plată depinde acordarea sau menţinerea unei autorizaţii. Noile reglementări prevăd că pentru contribuabilii care au solicitat eşalonarea la plată şi care trebuie să achite obligaţiile fiscale într-un anumit termen pentru a se menţine autorizaţia, acordul ori alt act administrativ similar, autoritatea competentă nu are dreptul să revoce sau să suspende actul pe motiv de neplată a obligaţiilor fiscale la termenul prevăzut în legislaţia specifică, iar garanţiile constituite nu se execută până la soluţionarea cererii de acordare a eşalonării la plată. În situaţia în care cererea de acordare a eşalonării la plată a fost respinsă, aceşti contribuabili trebuie să achite obligaţiile fiscale de a căror plată depinde menţinerea autorizaţiei, acordului ori a altui act administrativ similar în scopul menţinerii actului, în termen de 15 zile de la data comunicării deciziei de respingere. O nouă cerere de acordare a eşalonării la plată se poate depune după 12 luni de la data comunicării deciziei de respingere. Noile prevederi se vor aplica şi cererilor de acordare a eşalonării la plată în curs de soluţionare la data de 7 iunie 2012 (când noile reguli au intrat în vigoare, odată cu publicarea lor în Monitorul Oficial). OUG 24/2012 dă posibilitatea contribuabililor care beneficiază deja de o eşalonare la plată în momentul intrării în vigoare a noilor prevederi să poată solicita eşalonarea amenzilor şi/sau obligaţiilor fiscale de a căror plată depinde menţinerea autorizaţiei, acordului ori a altui act administrativ similar, înscrise în certificatul de atestare fiscală. Dacă valoarea garanţiilor constituite pentru eşalonarea obligaţiilor fiscale, aflată în curs de derulare, acoperă şi amenzile şi/sau obligaţiile fiscale de a căror plată depinde menţinerea autorizaţiei, acordului ori a altui act administrativ similar, nu se mai constituie garanţii. (A.D.T.)
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Ce este indemnizația pentru tineri: Cine poate primi 3.170 de lei lunar de la stat în 2026 și ce condiții trebuie să îndeplinească
Ce este indemnizația pentru tineri: Cine poate primi 3.170 de lei lunar de la stat în 2026 și ce condiții trebuie să îndeplinească Tinerii din România care au ieșit din sistemul de protecție specială pot beneficia de o indemnizație lunară până la împlinirea vârstei de 26 de ani, dacă dovedesc că urmează o formă de […]
La muncă și după ieșirea la pensie: Câți români sunt dispuși în 2026 să facă asta 42% dintre angajații români cu vârsta de cel puțin 55 de ani sunt dispuși să își continue activitatea profesională și după atingerea vârstei legale de pensionare, peste media europeană de 32%, potrivit unui studiu realizat de compania de soluții […]
Pensia de urmaș după decesul soțului sau soției în 2026: Cine are dreptul, ce condiții trebuie îndeplinite și cum se calculează
Pensia de urmaș după decesul soțului sau soției în 2026: Cine are dreptul, ce condiții trebuie îndeplinite și cum se calculează Soțul sau soția rămasă în viață poate beneficia de pensie de urmaș în anumite condiții prevăzute de lege, iar cuantumul acesteia depinde de drepturile de pensie ale persoanei decedate și de numărul urmașilor eligibili. […]
Secțiune ȘTIRI RECENTE CATEGORII

Ce este indemnizația pentru tineri: Cine poate primi 3.170 de lei lunar de la stat în 2026 și ce condiții trebuie să îndeplinească
Ce este indemnizația pentru tineri: Cine poate primi 3.170 de lei lunar de la stat în 2026 și ce condiții...


La muncă și după ieșirea la pensie: Câți români sunt dispuși în 2026 să facă asta
La muncă și după ieșirea la pensie: Câți români sunt dispuși în 2026 să facă asta 42% dintre angajații români...
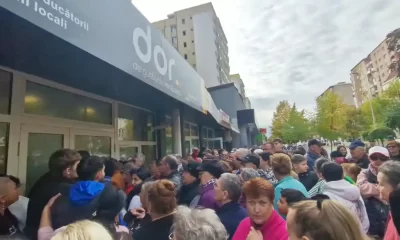

Video | Aglomerație la deschiderea magazinului „DOR” din Alba Iulia: Zeci de oameni au stat la coadă în fața magazinului deținut de omul de afaceri Călin Donca
Aglomerație la deschiderea magazinului „DOR” din Alba Iulia: Zeci de oameni au stat la coadă în fața magazinului deținut de...

Foto | Tânără de 17 ani din Ciugud, prinsă în Arad în urma unei acțiuni a polițiștilor din trei județe: A fugit când a văzut oamenii legii. Era urmărită pentru furt și tâlhărie
Tânără de 17 ani din Ciugud, prinsă în Arad în urma unei acțiuni a polițiștilor din trei județe: A fugit...

Conducta de apă potabilă a unui oraș din Alba, în funcțiune din 1974, ar urma să fie înlocuită pe aproape 7 kilometri
Conducta de apă potabilă a unui oraș din Alba, în funcțiune din 1974, ar urma să fie înlocuită pe aproape...

Foto | Lucrările pe A1 Margina – Holdea au ajuns la 80%: Se lucrează la tuneluri și la asfaltarea mai multor sectoare
Lucrările pe A1 Margina – Holdea au ajuns la 80%: Se lucrează la tuneluri și la asfaltarea mai multor sectoare...

Un consilier local AUR dintr-o comună din Alba și-a anunțat demisia: „Nu vreau să mă prefac. Nu vreau să port o mască”. Motivele invocate
Un consilier local AUR dintr-o comună din Alba și-a anunțat demisia: „Nu vreau să mă prefac. Nu vreau să port...

Foto | Parcul Arini din Sebeș: Lucrările avansează / „O zonă emblematică va fi transformată”
Parcul Arini din Sebeș: Lucrările avansează / „O zonă emblematică va fi transformată” Lucrările din Parcul Arini avansează. Aleile pietonale,...

Mesaje de Sfânta Parascheva 2026. Urări și felicitări pentru cei ce își sărbătoresc onomastica
Mesaje de Sfânta Parascheva 2026 • Urări și felicitări de bine care pot fi transmise prin SMS pentru Sf. Paraschiva,...

2 octombrie 2026: Dan Spătaru, „Regele aplauzelor”, ar fi împlinit astăzi 87 de ani
2 octombrie 2026: Dan Spătaru, „Regele aplauzelor”, ar fi împlinit astăzi 87 de ani Pe 2 octombrie 1939 s-a născut...