
Pentru că Fiscul a dorit ”simplificarea materiei impozabile”, plătim impozit pentru o maşină pe întregul an, chiar dacă nu o mai avem!

Plătim impozit pentru o maşină pe întregul an, chiar dacă nu o mai avem!
Cei care vând sau radiază maşinile pe timpul anului se află în situația de a plăti impozitele pentru întregul an, chiar dacă nu mai folosesc respectivele bunuri şi nici 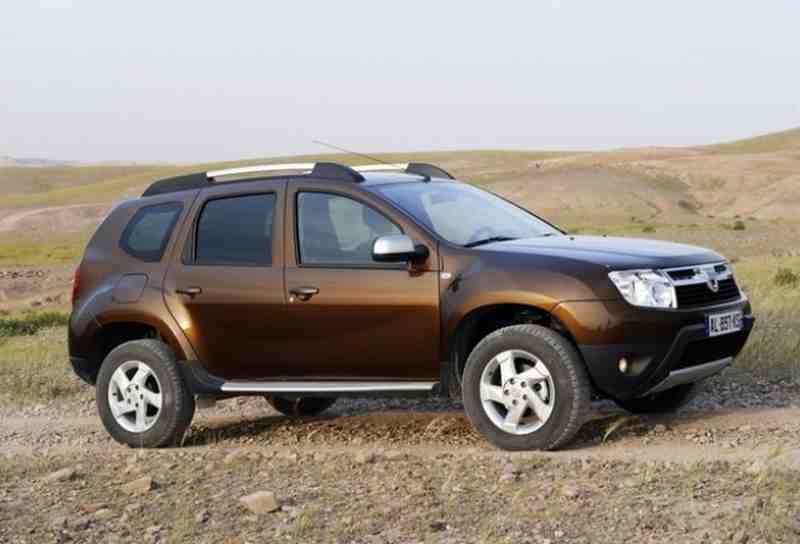 nu le mai deţin. Principiul taxării proprietăţii chiar şi atunci când aceasta nu mai există a fost introdus în Codul fiscal din anul 2016, după ce autorităţile locale au cerut simplificarea modului de stabilire a taxelor şi impozitelor datorate de contribuabili. Din acest an, odată cu modificările aduse de Codul fiscal în zona taxelor şi impozitelor locale, persoanele care cumpără pe parcursul anului o maşină datorează impozitul aferent către bugetul local începând cu anul următor. Prin urmare, cei care au vândut un automobil în luna ianuarie a acestui an au fost nevoiţi să plătească impozitul pentru întregul an, în termenele stabilite de autorităţi pentru 2016 (30 iunie şi 30 septembrie), chiar dacă au folosit respectiva maşină numai pentru câteva săptămâni din acest an.
Potrivit prevederilor legale, impozitul pe mijlocul de transport este datorat pentru întregul an fiscal de persoana care deţine dreptul de proprietate asupra unui mijloc de transport înmatriculat sau înregistrat în România la data de 31 decembrie a anului fiscal anterior. Aşadar, cumpărătorul este în avantaj (noul proprietar), va plăti impozitul începând cu anul următor celui în care a intrat în posesia bunului (2017 – dacă maşina a fost achiziţionată în anul 2016). Mai mult, impozit pe întregul an datorează şi cei care şi-au radiat din circulaţie maşinile pe parcursul anului în curs: ”În cazul radierii din circulaţie a unui mijloc de transport, proprietarul (…) încetează să datoreze impozitul începând cu data de 1 ianuarie a anului următor”, prevede Codul fiscal.
Până la finele anului trecut, proprietarul unui autovehicul înceta să mai datoreze taxa de la data de întâi a lunii următoare celei în care îl vânduse sau radiase din circulaţie. Totuşi, principiul taxării proprietăţii chiar şi atunci când acesta nu mai există a fost introdus în legislaţia românească la cererea autorităţilor locale, cele care doreau ”simplificarea modului de determinare a materiei impozabile și reducerea cheltuielilor de administrare”, potrivit expunerii de motive a actualului Cod fiscal la Parlament.
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Raed Arafat, trimis în judecată într-un dosarul elicopterului SMURD, cu prejudiciu de 8 milioane de lei. Procurorii au instituit și sechestru asupra averii șefului DSU
Raed Arafat, trimis în judecată într-un dosarul elicopterului SMURD, cu prejudiciu de 8 milioane de lei. Procurorii au instituit și sechestru asupra averii șefului DSU Raed Arafat a fost trimis în judecată de procurorii militari, împreună cu alte 16 persoane, într-un dosar care vizează aducerea în România a unui elicopter destinat înlocuirii aeronavei SMURD prăbușite […]
Reducere de 50% a impozitelor timp de cinci ani și 4 milioane de lei pentru fiecare primărie pentru localitățile care acceptă comasarea voluntară. Ce stimulente pregătește Guvernul
Reducere de 50% a impozitelor timp de cinci ani și 4 milioane de lei pentru fiecare primărie pentru localitățile care acceptă comasarea voluntară. Ce stimulente pregătește Guvernul Guvernul României pregătește o serie de stimulente financiare și fiscale pentru primăriile care acceptă să renunțe la administrațiile separate și să formeze o singură unitate administrativ-teritorială. Planul Ministerului Dezvoltării […]

România, pe primul loc în UE la călătoriile pe cale terestră: Date Eurostat Locuitorii Uniunii Europene au efectuat anul trecut peste 1,2 miliarde de călătorii, cele mai multe dintre acestea fiind realizate pe cale terestră (81,4%). Transportul aerian a reprezentat 17,2% din total, în timp ce doar 1,4% dintre deplasări au avut loc pe căi […]
Secțiune ȘTIRI RECENTE CATEGORII

Raed Arafat, trimis în judecată într-un dosarul elicopterului SMURD, cu prejudiciu de 8 milioane de lei. Procurorii au instituit și sechestru asupra averii șefului DSU
Raed Arafat, trimis în judecată într-un dosarul elicopterului SMURD, cu prejudiciu de 8 milioane de lei. Procurorii au instituit și...

Reducere de 50% a impozitelor timp de cinci ani și 4 milioane de lei pentru fiecare primărie pentru localitățile care acceptă comasarea voluntară. Ce stimulente pregătește Guvernul
Reducere de 50% a impozitelor timp de cinci ani și 4 milioane de lei pentru fiecare primărie pentru localitățile care acceptă...

România – Estonia, în barajul de menținere în Liga B a Nations League! Returul, pe „Arena Națională”!
România – Estonia, în barajul de menținere în Liga B a Nations League! Returul, pe „Arena Națională”! Echipa națională...

Alba Iulia Transport Local, noua companie de transport a primăriei, face angajări! Șase categorii de posturi scoase la recrutare: Până când pot fi depuse CV-urile
Alba Iulia Transport Local, noua companie de transport a primăriei, face angajări! Șase categorii de posturi scoase la recrutare: Până...

Update | Accident în Alba Iulia: Două mașini s-au ciocnit pe strada Vasile Goldiș din municipiu. Două persoane, transportate la spital
Accident în Alba Iulia: Două mașini s-au ciocnit pe strada Vasile Goldiș din municipiu Un accident rutier a avut loc...
DEER – Sucursala Alba anunță întreruperile de energie electrică programate suplimentar pentru intervalul 30.11-06.12.2026 și intervalul 23.11-29.11.2026
DEER – Sucursala Alba anunță întreruperile de energie electrică programate suplimentar pentru intervalul 30.11-06.12.2026 și intervalul 23.11-29.11.2026 Distribuție Energie Electrică...

Anunț Primăria Blaj: Aviz de mediu pentru proiectul „Înființare rețea canalizare pluvială pe străzile Iuliu Maniu și Aurel Vlaicu”
Anunț Primăria Blaj: Aviz de mediu pentru proiectul „Înființare rețea canalizare pluvială pe străzile Iuliu Maniu și Aurel Vlaicu” UAT...

Într-o comună de munte din Alba, undă verde pentru proiectul de modernizare a 15 străzi din două sate
Într-o comună de munte din Alba, undă verde pentru proiectul de modernizare a 15 străzi din două sate Direcția Județeană...

20 noiembrie 1919: România Mare intra într-o nouă epocă. Primul Parlament al țării întregite, inaugurat sub privirile Regelui Ferdinand și ale Reginei Maria
20 noiembrie 1919: România Mare intra într-o nouă epocă. Primul Parlament al țării întregite, inaugurat sub privirile Regelui Ferdinand și...

19 noiembrie: Ziua Cercetătorului și Proiectantului din România. Coincide cu ziua de naștere a savantului George Emil Palade
19 noiembrie: Ziua Cercetătorului și Proiectantului din România. Coincide cu ziua de naștere a savantului George Emil Palade În fiecare...