
AJF Alba informează: Drepturile şi obligaţiile persoanei fizice supuse verificării fiscale

Carta drepturilor şi obligaţiilor persoanei fizice supuse verificării fiscale
Verificarea situaţiei fiscale personale a persoanei fizice cu privire la impozitul pe venit este prevăzută la art. 109’1 din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare si are ca obiect examinarea drepturilor şi a obligaţiilor de natură patrimonială, a fluxurilor de trezorerie şi a oricăror altor elemente relevante pentru stabilirea situaţiei fiscale reale a persoanei fizice verificate. Durata efectuării verificării fiscale nu poate fi mai mare de 6 luni, respectiv 12 luni în cazul în care sunt necesare informaţii din străinătate.
Persoanele fizice supuse verificării fiscale au următoarele drepturi:
1. Dreptul de a fi înştiinţat despre acţiunea de verificare fiscală, prin aviz de verificare, transmis, în scris, de organul fiscal cu cel puţin 15 zile înainte de data începerii verificării fiscale. Acesta se comunică potrivit art. 44 din Codul de procedură fiscală şi este însoţit de Carta drepturilor şi obligaţiilor persoanei fizice supuse verificării fiscale.
2. Dreptul de a solicita amânarea datei de începere a verificării fiscale; amanarea se poate face o singură dată, pentru motive justificate, la solicitarea scrisă a persoanei, careia i se va comunica data la care a fost reprogramată acţiunea.
3. Dreptul de a beneficia de asistenţă de specialitate sau juridică;
4. Dreptul de a solicita schimbarea locului de desfăşurare a verificării fiscale, prin cerere scrisă depusa anterior datei inceperii verificarii. Verificarea se poate desfăşura şi la:
a) domiciliul persoanei verificate, dacă este în imposibilitate fizică de a se deplasa;
b) domiciliul/sediul persoanei care acordă asistenţă de specialitate sau juridică, dacă domiciliul acestei persoane reprezintă şi sediul său profesional.
5. Dreptul de a solicita prelungirea termenului de prezentare a informaţiilor şi înscrisurilor relevante pentru verificare: perioada de 60 de zile de la primirea avizului de verificare, prevăzută pentru prezentarea de documente justificative sau alte clarificări relevante, poate fi prelungită cu 30 de zile, o singură dată, pentru motive justificate.
6. Dreptul de a colabora la stabilirea stării de fapt fiscale şi de a numi persoane pentru a furniza informaţii. Organul fiscal se poate adresa şi altor persoane pentru obţinerea de informaţii.
7. Dreptul de a refuza furnizarea de informaţii al soţului/soţiei, rudelor persoanei până la gradul al 3-lea inclusiv şi altor persoane (preoţii, avocaţii, notarii publici, consultanţii fiscali, executorii judecătoreşti, auditorii, experţii contabili, medicii şi psihoterapeuţii, asistenţii persoanelor anterior menţionate, precum şi persoanele care participă la activitatea profesională a persoanei verificate). Persoanele menţionate, cu excepţia preoţilor, pot totuşi furniza informaţii, dar numai cu acordul persoanei verificate.
8. Dreptul de a fi verificat numai pentru impozitele şi taxele aflate în cadrul termenului de prescripţie.
9. Dreptul de a fi verificat o singură dată, pentru impozitul pe venit şi pentru fiecare perioadă impozabilă. Prin excepţie, se poate decide reverificarea unei anumite perioade dacă, până la data împlinirii termenului de prescripţie, apar date suplimentare necunoscute organelor fiscale la data efectuării verificărilor, care influenţează rezultatele acestora.
10. Dreptul de a solicita legitimarea organelor de verificare fiscală: organul de verificare fiscală este obligat să prezinte legitimaţia de verificare fiscală şi ordinul de serviciu semnat de conducătorul activităţii de verificare fiscală.
11. Dreptul de a fi protejat pe linia secretului fiscal;
12. Dreptul de a cunoaşte rezultatele verificării fiscale si posibilitatea de exprimare a punctul de vedere, în termen de 3 zile lucrătoare de la data încheierii verificării fiscale.
13. Dreptul de a contesta decizia de impunere emisă în urma verificării fiscale, în scris, în termen de 30 de zile de la data comunicării deciziei de impunere emise în urma verificării fiscale, la organul fiscal emitent al actului atacat.
Pe timpul desfăşurării verificării fiscale, persoana fizica verificata are urmatoarele obligaţii:
1. Obligaţia de a se prezenta la locul, data şi ora precizate în avizul de verificare.
2. Obligaţia de a furniza informaţiile necesare determinării stării de fapt fiscale.
3. Obligaţia de a prezenta înscrisuri (registre, evidenţe, documente de afaceri şi orice alte înscrisuri relevante pentru clarificarea stării de fapt fiscale).
4. Obligaţia de a permite efectuarea cercetărilor la faţa locului. Funcţionarii împuterniciţi de organul fiscal şi experţii folosiţi în acţiunea de verificare au dreptul de a pătrunde în domiciliul sau reşedinţa persoanei, doar cu acordul acesteia. În cazul în care nu se da acordul, accesul se poate face numai cu autorizarea instanţei judecătoreşti competente.
5. Obligaţia de a se îndeplini măsurile dispuse de organul de verificare fiscală, în termenele şi în condiţiile stabilite de organele de verificare fiscală.
6. Obligaţia de a plăti diferenţele de impozit stabilite cu ocazia verificării fiscale, precum şi dobânzile şi penalităţile aferente acestora.
Precizam ca drepturile si obligatiile contribuabililor pe timpul desfasurarii inspectiei fiscale, similare celor anterior prezentate, sunt prevazute de Carta drepturilor si obligatiilor contribuabililor pe timpul desfasurarii inspectiei fiscale, aprobata prin Ordinul ANAF nr. 977/2004, care se transmite contribuabilului supus inspectiei fiscale odata cu avizul de inspectie fiscala.
BIROUL DE COMUNICARE, RELAŢII PUBLICE ŞI MASS MEDIA AJF ALBA
Secțiune Știri sub articolul principal

Știri recente din categoria Politică Administrație
Adrian Teban, după întâlnirea de la Chișinău a Grupului Consultativ de Lucru dintre Comitetul European al Regiunilor și reprezentanții autorităților locale din Republica Moldova: ,,Sper să reușească să adapteze administrația locală la structurile europene”

Adrian Teban, după întâlnirea de la Chișinău a Grupului Consultativ de Lucru dintre Comitetul European al Regiunilor și reprezentanții autorităților locale din Republica Moldova: ,,Sper să reușească să adapteze administrația locală la structurile europene” Primarul orașului Cugir, Adrian Teban a participat recent la Chișinău, la prima întâlnire a Grupului Consultativ de Lucru dintre Comitetul European […]
Marius Hațegan, reacție la replica PSD Alba: ,,PSD-iștii din Alba s-au supărat fiindcă am vorbit despre „oamenii cinstiți” pe care i-au înfiletat la conducerea UM Cugir!”
Marius Hațegan, reacție la replica PSD Alba: ,,PSD-iștii din Alba s-au supărat fiindcă am vorbit despre „oamenii cinstiți” pe care i-au înfiletat la conducerea UM Cugir!” Marius Hațegan, reacție la replica PSD Alba: ,,PSD-iștii din Alba s-au supărat fiindcă am vorbit despre „oamenii cinstiți” pe care i-au înfiletat la conducerea UM Cugir!” Marius Hațegan, vicepreședintele […]
Comunicat – drept la replică | PSD Alba: Marius Hațegan se ocupă de ceea ce știe mai bine: atacuri politice și bârfe. Problemele județului rămân nerezolvate
PSD Alba: Marius Hațegan se ocupă de ceea ce știe mai bine: atacuri politice și bârfe. Problemele județului rămân nerezolvate Declarațiile vicepreședintelui Consiliului Județean Alba, Marius Hațegan, reprezintă un atac politic lipsit de probe și argumente, îndreptat împotriva unor persoane. De fapt, Hațegan face ceea ce știe mai bine: poze cu câte o bucată de […]
Secțiune ȘTIRI RECENTE CATEGORII


Cum îşi recuperează șoferii talonul reţinut de Poliţie pentru defecțiuni tehnice ale maşinii sau pentru ITP expirat: Explicația RAR
Cum îşi recuperează șoferii talonul reţinut de Poliţie pentru defecțiuni tehnice ale maşinii sau pentru ITP expirat: Explicația RAR Reprezentanții...

Semnalul de alarmă tras de un cunoscut economist: ,,În iulie au ieșit cei mai mulți bani din istoria României într-o lună, mai exact, 3,14 miliarde euro. Banii deștepți fug din România”
Semnalul de alarmă tras de un cunoscut economist: ,,În iulie au ieșit cei mai mulți bani din istoria României într-o...


„A venit cu taxiul la furat”: Doi bărbați, condamnați la Judecătoria Alba Iulia după ce materiale de construcții au fost încărcate într-un taxi, în toiul nopții
„A venit cu taxiul la furat”: Doi bărbați, condamnați la Judecătoria Alba Iulia după ce materiale de construcții au fost...

Tanti Noja Paladia din Cugir, cea mai în vârstă persoană din România și prima femeie supercentenară din istoria documentată a țării noastre, a încetat din viață la 111 ani
Tanti Noja Paladia din Cugir, cea mai în vârstă persoană din România și prima femeie supercentenară din istoria documentată a...
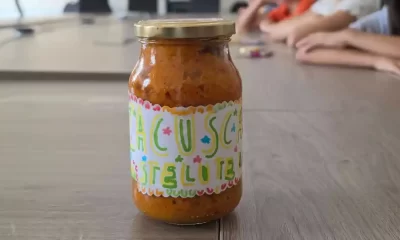

Foto | Copiii dintr-un oraș din Alba, lecție practică de grădinărit: Au plantat, îngrijit și recoltat propriile legume, apoi i-au dăruit primarului un borcan de zacuscă
Copiii dintr-un oraș din Alba, lecție practică de grădinărit: Au plantat, îngrijit și recoltat propriile legume, apoi i-au dăruit primarului...

Societatea Numismatică Română revine la Alba Iulia cu ocazia Târgului de Antichități: Stand de prezentare și comunicare pentru pasionați
Societatea Numismatică Română revine la Alba Iulia cu ocazia Târgului de Antichități Societatea Numismatică Română este una dintre cele mai...

Adrian Teban, după întâlnirea de la Chișinău a Grupului Consultativ de Lucru dintre Comitetul European al Regiunilor și reprezentanții autorităților locale din Republica Moldova: ,,Sper să reușească să adapteze administrația locală la structurile europene”
Adrian Teban, după întâlnirea de la Chișinău a Grupului Consultativ de Lucru dintre Comitetul European al Regiunilor și reprezentanții autorităților...


Marius Hațegan, reacție la replica PSD Alba: ,,PSD-iștii din Alba s-au supărat fiindcă am vorbit despre „oamenii cinstiți” pe care i-au înfiletat la conducerea UM Cugir!”
Marius Hațegan, reacție la replica PSD Alba: ,,PSD-iștii din Alba s-au supărat fiindcă am vorbit despre „oamenii cinstiți” pe care...

Paștele din 2027 vine cu o diferență uriașă între ortodocși și catolici. Când este Învierea Domnului
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea
13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea Ciocolata are, în calendarul...