
Obligaţii fiscale cu termen limită în luna iunie

Conform calendarului anual al obligaţiilor fiscale, contribuabilii trebuie să depună la Fisc, până la data de 25 şi 30 iunie, următoarele documente: până la termenul limită de 25 iunie: ldeclaraţia privind obligaţiile de plată la bugetul de stat, formular 100, cu termen lunar pentru obligaţiile bugetului de stat aferente lunii mai 2011; ldeclaraţia privind obligaţiile de plată a contribuţiilor sociale, impozitului pe venit şi evidenţa nominală a persoanelor asigurate, formular 112, cu termen lunar, pentru obligaţiile aferente lunii mai 2011; ldecontul de taxă pe valoarea adăugată, formular 300, cu termen lunar, pentru obligaţiile bugetului de stat aferente lunii mai 2011; ldecontul special de taxă pe valoarea adăugată, formular 301, pentru contribuabilii înregistraţi în scopuri de TVA, conform art. 153 indice 1 din Codul Fiscal şi care au efectuat: achiziţii intracomunitare în luna precedentă, achiziţii intracomunitare de mijloace de transport care nu sunt considerate noi, conform art. 125 indice 1 alin. (3), contribuabilii care au efectuat achiziţii de servicii intracomunitare pentru care beneficiarul este obligat la plata TVA, precum şi pentru contribuabilii neînregistraţi şi care nu au obligaţia înregistrării, care au efectuat achiziţii intracomunitare de mijloace de transport noi sau produse accizabile; ldeclaraţia privind veniturile sub formă de salarii din străinătate obţinute de persoanele fizice care desfăşoară activitate în România şi de persoanele fizice române angajate ale misiunilor diplomatice şi posturilor consulare acreditate în România, formular 224, pentru obligaţiile bugetului de stat aferente lunii mai 2011. Termen limită 30 iunie pentru: ldeclaraţia informativă privind impozitul reţinut şi plătit pentru veniturile cu regim de reţinere la sursă/venituri scutite, pe beneficiari de venit nerezidenţi; ldeclaraţia informativă privind impozitul reţinut pe veniturile cu regim de reţinere la sursă, pe beneficiari de venit, formular 205. Se depune de persoanele fizice şi juridice plătitoare de venituri cu reţinere la sursă: venituri din dividende, dobânzi, lichidare, premii şi jocuri de noroc, pensii, activităţi agricole, alte venituri. (A.D.T.)
Secțiune Știri sub articolul principal

Știri recente din categoria Ştirea zilei
ANGAJĂRI LA STAT 2026: Posturi vacante în instituții din Alba, la data de 20 septembrie. Condițiile de înscriere la concurs
ANGAJĂRI LA STAT 2026: Posturi vacante în instituții din Alba, la data de 20 septembrie. Condițiile de înscriere la concurs Mai multe instituții publice din județul Alba anunță organizarea unor concursuri de recrutare pentru ocuparea posturilor vacante. Candidații trebuie să îndeplinească atât condițiile generale, cât și condițiile specifice privind studiile, vechimea în muncă și alte […]
Cum a reușit un șofer amendat pentru conducere agresivă și urmărire în trafic la Blaj să obțină în instanță reducerea perioadei de suspendare a dreptului de a conduce: ,,Lipsa sa de experiență cu noul autoturism a generat șuierat de roți”
Cum a reușit un șofer amendat pentru conducere agresivă și urmărire în trafic la Blaj să obțină în instanță reducerea perioadei de suspendare a dreptului de a conduce: ,,Lipsa sa de experiență cu noul autoturism a generat șuierat de roți” Un șofer amendat pentru conducere agresivă a reușit să obțină în instanță reducerea la jumătate […]
VIDEO | Show spectaculos la Ciugud, după 31 de ani de când Lae Dreghici a sărit cu o Dacia 1310 peste două tiruri! Celebrul cascador și-a ținut din nou spectatorii cu sufletul la gură
VIDEO | Show spectaculos la Ciugud, după 31 de ani de când Lae Dreghici a sărit cu o Dacia 1310 peste două tiruri! Celebrul cascador și-a ținut din nou spectatorii cu sufletul la gură La 31 de ani de la cascada spectaculoasă, demnă de Cartea Recordurilor, și care la momentul respectiv a fost clasificată drept […]
Secțiune ȘTIRI RECENTE CATEGORII

Cât este ajutorul de deces în 2026: Cine poate solicita banii și în cât timp se plătesc
Cât este ajutorul de deces în 2026: Cine poate solicita banii și în cât timp se plătesc Ajutorul de deces...

Castelul Bran a fost inclus în top 10 al celor mai populare castele și palate din Europa
Castelul Bran a fost inclus în top 10 al celor mai populare castele și palate din Europa Castelul Bran a...

ANGAJĂRI LA STAT 2026: Posturi vacante în instituții din Alba, la data de 20 septembrie. Condițiile de înscriere la concurs
ANGAJĂRI LA STAT 2026: Posturi vacante în instituții din Alba, la data de 20 septembrie. Condițiile de înscriere la concurs...

Cum a reușit un șofer amendat pentru conducere agresivă și urmărire în trafic la Blaj să obțină în instanță reducerea perioadei de suspendare a dreptului de a conduce: ,,Lipsa sa de experiență cu noul autoturism a generat șuierat de roți”
Cum a reușit un șofer amendat pentru conducere agresivă și urmărire în trafic la Blaj să obțină în instanță reducerea...
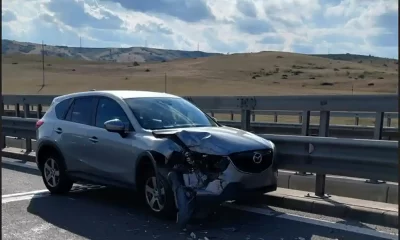

FOTO | Accident rutier pe autostrada A10: Adolescent de 19 ani, rănit după impactul dintre două mașini sensul de mers Aiud-Turda
Accident rutier pe autostrada A10: Adolescent de 19 ani, rănit după impactul dintre două mașini sensul de mers Aiud-Turda Un...
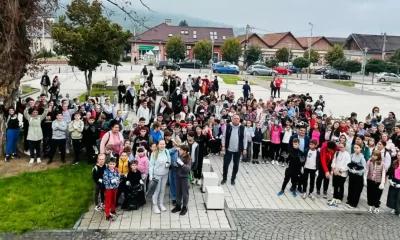

FOTO | ,,Ziua Curățeniei” Ocna Mureș: Sute de voluntari au ecologizat numeroase străzi, parcuri, terenuri din oraș
,,Ziua Curățeniei” Ocna Mureș: Sute de voluntari au ecologizat numeroase străzi, parcuri, terenuri din oraș Sâmbătă, 19 septembrie 2026, Primăria...

Lucian Mândruță, mesaj tranșant după desemnarea Siegfried Mureșan ca premier: „România toată ar câștiga să-l aibă premier. Și pesediștii. Și suveraniștii. Toți.”
Lucian Mândruță, mesaj tranșant după desemnarea Siegfried Mureșan ca premier: „România toată ar câștiga să-l aibă premier. Și pesediștii. Și...

Comunicat | Corneliu Mureșan (PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie
Corneliu Mureșan(PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie Siegfried Mureșan premier înseamnă, din punctul meu de vedere,...

Paștele din 2027 vine cu o diferență uriașă între ortodocși și catolici. Când este Învierea Domnului
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea
13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea Ciocolata are, în calendarul...