
Plafonul de scutire de TVA, majorat la 65.000 de euro

Plafonul pentru aplicarea regimului special de scutire de TVA a fost majorat de la 35.000 de euro la 65.000 de euro, potrivit unei decizii a Consiliului Uniunii Europene, adoptată recent. Astfel, firmele care realizează anual o cifră de afaceri sub 65.000 de euro, calculată la cursul de schimb de la data aderării României la UE (3,3817 lei), pot aplica scutirea de taxa pe valoare adăugată pentru livrări de bunuri şi prestări de servicii. Creşterea plafonului special de scutire de TVA a fost solicitată de România în august 2011. Consiliul UE a aprobat solicitarea ţării noastre în 26 martie a.c., decizia fiind publicată în 30 martie în Jurnalul Oficial al UE, ea urmând să producă efecte de la data notificării. Plafonul de scutire se va aplica până la 31 decembrie 2014 sau până când va fi implementată o nouă directivă europeană privind plafoanele de cifră de afaceri sub care firmele pot fi exceptate de la plata TVA. Persoana impozabilă stabilită în România, a cărei cifră de afaceri anuală, declarată sau realizată, este inferioară plafonului de scutire, al cărui echivalent în lei se stabileşte la cursul de schimb comunicat de BNR la data aderării (3,3817 lei), poate aplica regimul special de scutire pentru livrări de bunuri şi prestări de servicii, cu excepţia livrărilor intracomunitare de mijloace de transport noi, scutite conform Codului Fiscal. Persoane impozabile pot fi: persoane fizice, persoane juridice şi entităţi nonprofit care desfăşoară activităţi economice. Cifra de afaceri care serveşte drept referinţă pentru aplicarea scutirii de taxă este constituită din valoarea totală a livrărilor de bunuri şi a prestărilor de servicii efectuate de persoana impozabilă în cursul unui an calendaristic, care ar fi taxabile dacă nu ar fi desfăşurate de o mică întreprindere, operaţiunile rezultate din activităţi economice pentru care locul livrării/prestării se consideră ca fiind în străinătate, dacă taxa ar fi deductibilă, în cazul în care aceste operaţiuni ar fi fost realizate în România, operaţiunile scutite cu drept de deducere şi cele scutite fără drept de deducere, dacă acestea nu sunt accesorii activităţii principale, cu excepţia: livrărilor de active fixe corporale sau necorporale, efectuate de persoana impozabilă; livrărilor intracomunitare de mijloace de transport noi. Persoana impozabilă care îndeplineşte condiţiile pentru aplicarea regimului special de scutire poate opta oricând pentru aplicarea regimului normal de taxă. O persoană impozabilă nou-înfiinţată poate beneficia de aplicarea regimului special de scutire dacă la momentul începerii activităţii economice declară o cifră de afaceri anuală estimată sub plafonul de scutire şi nu optează pentru aplicarea regimului normal de taxare. Pentru persoana impozabilă nou-înfiinţată care începe o activitate economică în decursul unui an calendaristic, plafonul de scutire se determină proporţional cu perioada rămasă de la înfiinţare şi până la sfârşitul anului, fracţiunea de lună considerându-se o lună calendaristică întreagă. (A.D.T.)
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Plata alocațiilor și indemnizațiilor, în avans în noiembrie 2026! Când intră banii în conturi și când ajung prin poștă
Plata alocațiilor și indemnizațiilor, în avans în noiembrie 2026! Când intră banii în conturi și când ajung prin poștă Vești importante pentru milioane de beneficiari! ANPIS a anunțat plata în avans, în luna noiembrie 2026, a alocațiilor de stat pentru copii, indemnizațiilor pentru creșterea copilului, stimulentelor de inserție și drepturilor persoanelor cu dizabilități. Primele sume […]
Unde sunt cele mai scumpe locuinţe cumpărate prin credit ipotecar şi cât plătesc românii pentru o casă
Unde sunt cele mai scumpe locuinţe cumpărate prin credit ipotecar şi cât plătesc românii pentru o casă Bucureştiul şi Transilvania se află în fruntea clasamentului naţional al celor mai scumpe locuinţe achiziţionate prin credit ipotecar, cu valori medii de aproximativ 122.000 de euro pe imobil. La polul opus se situează Muntenia, unde preţul mediu al […]
Câtă birocrație îi ține pe profesori departe de catedră? Studiu național pentru simplificarea activității din școli
Câtă birocrație îi ține pe profesori departe de catedră? Studiu național pentru simplificarea activității din școli Institutul de Științe ale Educației derulează un studiu național care urmărește să identifice și să evalueze sarcinile administrative ce îngreunează activitatea profesorilor, în vederea eliminării documentelor inutile și simplificării procedurilor din școli. Primele rezultate sunt așteptate la sfârșitul acestui […]
Secțiune ȘTIRI RECENTE CATEGORII

Plata alocațiilor și indemnizațiilor, în avans în noiembrie 2026! Când intră banii în conturi și când ajung prin poștă
Plata alocațiilor și indemnizațiilor, în avans în noiembrie 2026! Când intră banii în conturi și când ajung prin poștă Vești...

Unde sunt cele mai scumpe locuinţe cumpărate prin credit ipotecar şi cât plătesc românii pentru o casă
Unde sunt cele mai scumpe locuinţe cumpărate prin credit ipotecar şi cât plătesc românii pentru o casă Bucureştiul şi Transilvania...

Ce salarii ar urma să aibă șoferii de la noua companie de transport a administrației locale din Alba Iulia
Ce salarii ar urma să aibă șoferii de la noua companie de transport a administrației locale din Alba Iulia Viitoarea...

VIDEO | Noul magazin Lidl din Aiud se deschide în 20 noiembrie 2026. Al doilea supermarket din oraș al retailerului, aproape de inaugurare
Noul magazin Lidl din Aiud se deschide în 20 noiembrie 2026. Al doilea supermarket din oraș al retailerului, aproape de...

Salariul mediu net în Alba a ajuns la 4.967 de lei, dar rămâne sub media națională. Județul, pe locul 14 în România și locul 4 în Regiunea Centru
Salariul mediu net în Alba a ajuns la 4.967 de lei, dar rămâne sub media națională. Județul, pe locul 14...


2 – 8 noiembrie 2026 | Acțiuni pentru prevenirea accidentelor rutiere în care sunt implicați pietoni efectuate de polițiștii din Alba
Acțiuni pentru prevenirea accidentelor rutiere în care sunt implicați pietoni efectuate de polițiștii din Alba Polițiștii din Alba desfășoară, în...
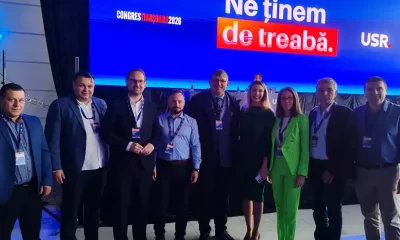

Foto | USR Alba, la masa deciziilor naționale: Președintele Flaviu Rădițoiu și alți membri au reprezentat filiala la Congresul de la Timișoara
USR Alba, la masa deciziilor naționale: Președintele Flaviu Rădițoiu și alți membri au reprezentat filiala la Congresul de la Timișoara...


Restructurări masive în aparatul de stat: Agențiile și primăriile mici, vizate de comasări / Sorin Grindeanu: „Avem nevoie de reformă reală”
Restructurări masive în aparatul de stat: Agențiile și primăriile mici, vizate de comasări / Sorin Grindeanu: „Avem nevoie de reformă...

Mesaje de Halloween în limba engleză 2026. Texte pentru Sms-uri și urări „înfricoșătoare”
“Trick or treat!” • Mesaje, sms-uri și urări „înfricoșătoare” de Halloween 2026 în limba engleză • mesaje de groază de...

MESAJE de HALLOWEEN 2026. SMS-uri, felicitări, statusuri, mesaje amuzante, înfricoșătoare și mesaje în limba engleză de HALLOWEEN
Mesaje de Halloween 2026 • Felicitări, urări şi statusuri înfricoşătoare • mesaje de groază • mesaje horror • SMS -uri...