
De astăzi, TVA scade la 19%. Lista taxelor și impozitelor care se modifică de la 1 ianuarie 2017

Din 1 ianuarie 2017 intră în vigoare o serie de prevederi ale Codului fiscal şi câteva măsuri cuprinse în diverse acte normative aprobate în 2016.
 Astfel, anul începe cu scăderea cotei generale de TVA de la 20% la 19%, eliminarea taxei pe construcţiile speciale şi a supraaccizei la carburanţi, în valoare de 7 eurocenţi/litru.
Lista taxelor și impozitelor care se modifică de la 1 inuarie 2017 este însă mult mai largă. Principalele modificări aplicate din 1 ianuarie 2017 sunt:
– impozitul pe construcţii special este eliminat de la 1 ianuarie 2017
-începând cu 1 ianuarie 2017 cota standard de TVA va fi 19%, existând şi două cote reduse de TVA de 5% şi, respectiv, 9%.
– nivelul accizelor la carburanţi va fi redus după cum urmează: motorină de la 1897,08 lei /1000 litri la 1518,04 lei /1000 litri benzină fără plumb de la 2035,40 lei /1000 litri la 1656,36 lei /1000 litri benzină cu plumb de la 2327,27 lei /1000 litri la 1948,23 lei /1000 litri.
– se introduce plafonul maxim al bazei lunare de calcul a contribuţiei individuale de asigurări sociale de sănătate, respectiv, baza lunară de calcul asupra căreia se aplică cota individuală de contribuţie nu poate fi mai mare decât echivalentul a de 5 ori câştigul salarial mediu brut utilizat la fundamentarea bugetului de asigurări sociale de stat;
– se elimină excepţia potrivit căreia persoanele fizice care realizează venituri din drepturi de proprietate intelectuală, investiţii, precum şi din alte surse, nu datorează contribuţie pentru aceste venituri dacă mai realizează şi venituri din salarii, pensii sau venituri din activităţi independente.
– extinderea perioadei de aplicare a facilităţii privind scutirea de impozit a profitului reinvestit, precum şi includerea în sfera de aplicare a măsurii şi a profitului investit în achiziţionarea dreptului de utilizare a programelor informatice
– introducerea regimului special de TVA pentru agricultori;
– modificarea regulilor de ajustare a TVA în cazul bunurilor de capital, în sensul renunţării la ajustarea unică şi aplicarea unei ajustări anuale pentru o cincime/o două zecime din taxa aferenta bunului de capital;
Există şi o serie de măsuri care trebuiau să intre la 1 ianuarie, dar, din diverse motive, au fost amânate. Printre acestea se regăseşte „Legea 51%” (care prevede obligativitatea retailerilor de a comercializa produse româneşti în proporţie de cel puţin 51%), apoi Legea insolvenţei persoanelor fizice, ca şi încetarea scutirilor de impozit pe profitul reinvestit.
Sursa: vocea.biz.ro
Secțiune Știri sub articolul principal

Știri recente din categoria Actualitate
Cum va fi vremea în următoarea perioadă: Sfârșit de septembrie răcoros și maxime peste cele normale în octombrie 2026. Prognoza meteo de la ANM pentru următoarele patru săptămâni
Cum va fi vremea în următoarea perioadă: Sfârșit de septembrie răcoros și maxime peste cele normale în octombrie 2026. Prognoza meteo de la ANM pentru următoarele patru săptămâni Meteorologii ANM au emis vineri, 18 septembrie 2026, prognoza meteo actualizată până la jumătatea lunii octombrie, în intervalul 21.09 – 19.10. Potrivit ANM, în prima săptămână din […]
VIDEO | Tunelul Măgina și Holdea de pe A1, cel mai lung lunel de autostradă construit până acum în România, străpuns în totalitate. Lucrările au durat 2 ani, 24 de ore din 24, cu circa 900 de persoane implicate
Tunelul Măgina și Holdea de pe A1, cel mai lung lunel de autostradă construit până acum în România, străpuns în totalitate. Lucrările au durat 2 ani, 24 de ore din 24, cu circa 900 de persoane implicate Tunelurile construite pe secțiunea Margina – Holdea a Autostrăzii A1 Lugoj – Deva, cunoscută și sub denumirea de […]
Românii nu au dreptul să ceară creșterea salariilor, sporuri sau vouchere prin lege depusă în Parlament. Decizie CCR
Românii nu au dreptul să ceară creșterea salariilor, sporuri sau vouchere prin lege depusă în Parlament. Decizie CCR Curtea Constituțională a decis că interdicția impusă românilor de a depune în Parlament o inițiativă legislativă în domeniul fiscal nu se referă doar la taxe, impozite și contribuții obligatorii (precum CAS și CASS), ci merge mult mai […]
Secțiune ȘTIRI RECENTE CATEGORII

Cum va fi vremea în următoarea perioadă: Sfârșit de septembrie răcoros și maxime peste cele normale în octombrie 2026. Prognoza meteo de la ANM pentru următoarele patru săptămâni
Cum va fi vremea în următoarea perioadă: Sfârșit de septembrie răcoros și maxime peste cele normale în octombrie 2026. Prognoza...
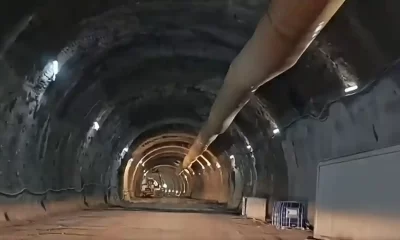

VIDEO | Tunelul Măgina și Holdea de pe A1, cel mai lung lunel de autostradă construit până acum în România, străpuns în totalitate. Lucrările au durat 2 ani, 24 de ore din 24, cu circa 900 de persoane implicate
Tunelul Măgina și Holdea de pe A1, cel mai lung lunel de autostradă construit până acum în România, străpuns în...
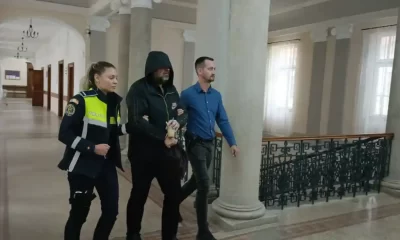

Video | „Procurorul pistolar” Radu Bucurică, adus la Curtea de Apel Alba Iulia: Prelungirea arestării preventive, decisă astăzi de judecători
„Procurorul pistolar” Radu Bucurică, adus la Curtea de Apel Alba Iulia: Prelungirea arestării preventive, decisă astăzi de judecători Radu Bucurică,...
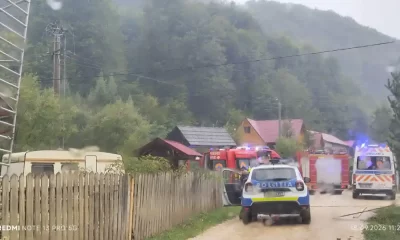

Update video | Incident grav într-o comună din Apuseni: Trei persoane au decedat după ce au atins cu schela fire de înaltă tensiune
Incident grav într-o comună din Apuseni: Trei persoane au decedat după ce au atins cu schela fire de înaltă tensiune...
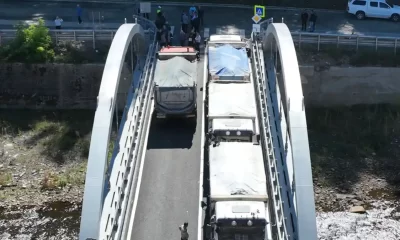

Foto | Noul pod din Câmpeni, peste Arieș, în teste: Au fost utilizate 4 autocamioane 8×4, încărcate la o masă totală de aproximativ 42 de tone fiecare
Noul pod din Câmpeni, peste Arieș, în teste: Au fost utilizate 4 autocamioane 8×4, încărcate la o masă totală de...
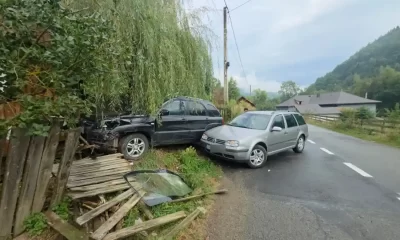

Video | Accident rutier la Vidra: Impact între două autoturisme. Una dintre mașini a intrat într-o curte și a distrus o mașină de spălat
Accident rutier la Vidra: Impact între două autoturisme. Una dintre mașini a intrat într-o curte și a distrus o mașină...

Comunicat | Corneliu Mureșan (PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie
Corneliu Mureșan(PSD Alba): Siegfried premier înseamnă doar Ilie cu altă pălărie Siegfried Mureșan premier înseamnă, din punctul meu de vedere,...

Foto | Îmbunătățirea alimentării cu apă potabilă a comunei Cricău: A fost construit un rezervor suprateran cu capacitatea de 250 mc. Proiect de aproape 600.000 de lei
Îmbunătățirea alimentării cu apă potabilă a comunei Cricău: A fost construit un rezervor suprateran cu capacitatea de 250 mc. Proiect...

Paștele din 2027 vine cu o diferență uriașă între ortodocși și catolici. Când este Învierea Domnului
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea
13 septembrie – Ziua Internațională a Ciocolatei: Povestea dulce a unui aliment care a cucerit lumea Ciocolata are, în calendarul...